Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie
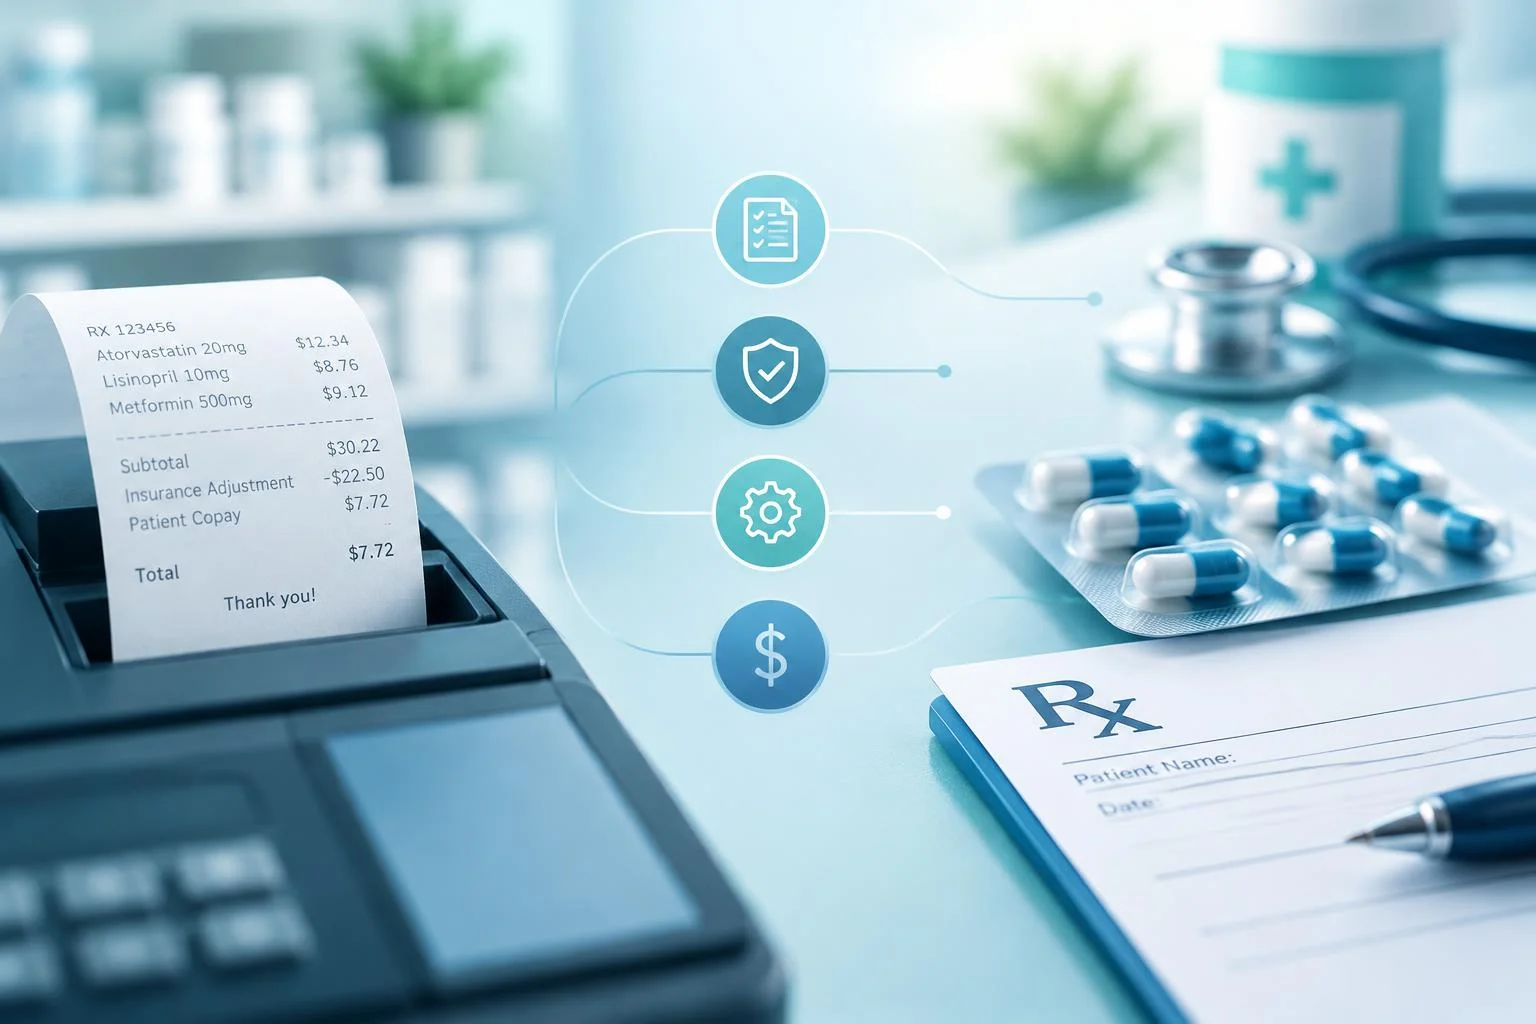
Chaque passage en pharmacie laisse une trace sur le ticket de caisse : une somme qui n’a rien d’arbitraire, mais qui dépend de règles précises. Comprendre comment un médicament prescrit devient remboursé, partiellement ou pas du tout, permet d’anticiper ce reste à charge plutôt que de le découvrir après coup.
Les trois conditions qui rendent un médicament remboursable
Un médicament prescrit n’est pas automatiquement remboursé. Trois conditions doivent être réunies en même temps. D’abord, le médicament doit figurer sur la liste officielle des spécialités remboursables : tous les produits vendus en pharmacie n’y sont pas inscrits, notamment une partie des traitements d’automédication. Ensuite, la prescription doit provenir d’un professionnel habilité à prescrire, et respecter la posologie, la durée de traitement et la quantité jugées adaptées. Enfin, la délivrance doit être réalisée par un pharmacien d’officine, qui transmet l’information à l’Assurance Maladie via la carte Vitale.
Ce qui se joue au moment de la délivrance
En pratique, le pharmacien délivre généralement un mois de traitement à la fois, sauf exception liée à la nature du produit ou à la situation médicale. Si l’une des trois conditions manque, par exemple une ordonnance incomplète ou un médicament non inscrit sur la liste, le remboursement n’a simplement pas lieu, même si le produit a été prescrit par un médecin.
Comprendre les taux de remboursement liés au service médical rendu
Le taux appliqué à un médicament dépend du service médical rendu, une évaluation qui mesure l’intérêt thérapeutique du produit au regard de la pathologie traitée. Ce critère explique pourquoi deux médicaments prescrits le même jour peuvent être remboursés très différemment.
Le tableau des niveaux de prise en charge
| Service médical rendu | Taux de remboursement |
|---|---|
| Médicament irremplaçable et particulièrement coûteux | 100 % |
| Service médical rendu majeur ou important | 65 % |
| Service médical rendu modéré | 30 % |
| Service médical rendu faible | 15 % |
| Service médical rendu insuffisant | 0 % |
Ce taux ne s’applique pas au prix affiché en caisse mais à une base de remboursement, fixée indépendamment du prix de vente réel. Cette nuance explique une partie des écarts entre ce que l’on paie et ce que l’on récupère.
Ticket modérateur, franchise et base de remboursement : ce qui reste vraiment à payer
Le reste à charge résulte de plusieurs mécanismes distincts, souvent confondus. Le ticket modérateur correspond à la part non couverte par l’Assurance Maladie une fois le taux appliqué à la base de remboursement. La franchise médicale, elle, est une déduction forfaitaire d’un euro par boîte, plafonnée à cinquante euros par an et par personne, qui vient s’ajouter au calcul. Sur un médicament générique à six euros remboursé à 65 % sur une base équivalente, l’Assurance Maladie verse 3,90 euros, la franchise d’un euro est déduite, et il reste 1,10 euro à la charge de l’assuré, hors intervention de la complémentaire santé.
Pour aller plus loin sur la lecture de ses garanties et savoir ce qu’une complémentaire couvre réellement sur ces postes, décrypter vos garanties avec blog mutuelle santé permet d’y voir plus clair contrat par contrat.
Quand la franchise ne s’applique pas
Certaines situations ouvrent droit à une exonération de franchise : les femmes enceintes à partir du sixième mois de grossesse, les bénéficiaires de la Complémentaire santé solidaire, ou encore les enfants mineurs. Ces exceptions méritent d’être vérifiées, car elles changent concrètement le montant final payé en caisse.
Le tarif forfaitaire de responsabilité et le choix du générique
Lorsqu’un médicament générique existe, l’Assurance Maladie peut fixer un tarif forfaitaire de responsabilité : la base de remboursement est alors calquée sur le prix du générique, même si le patient choisit le médicament de marque, dit princeps. Refuser le générique sans raison médicale valable expose donc à payer la différence de prix intégralement, en plus de limiter l’accès immédiat au tiers payant sur cette boîte.
Le tiers payant et la carte Vitale au service d’une avance de frais réduite
Le tiers payant dispense l’assuré d’avancer la part prise en charge par l’Assurance Maladie, grâce à la lecture de la carte Vitale en pharmacie. Il ne supprime pas pour autant le ticket modérateur ni la franchise, qui peuvent rester dus selon le contrat de complémentaire santé et son niveau d’application du tiers payant. En cas de refus d’un générique proposé alors qu’un tarif forfaitaire de responsabilité s’applique, le pharmacien peut exiger une avance de frais sur la différence, le remboursement se faisant alors a posteriori sur présentation de la feuille de soins.
Une relation suivie avec sa pharmacie habituelle allège sensiblement ces démarches : le pharmacien connaît le traitement chronique, anticipe le renouvellement, repère d’emblée si une boîte entamée approche de la fin. Ce suivi régulier réduit les frictions administratives bien plus efficacement qu’une simple lecture de carte Vitale isolée, et vaut la peine d’être cultivé pour les traitements au long cours.
Affections de longue durée et situations particulières : une prise en charge renforcée
Les personnes reconnues en affection de longue durée bénéficient d’une prise en charge à 100 % sur la base du tarif de la Sécurité sociale, mais uniquement pour les médicaments directement liés à la pathologie reconnue. Les autres traitements, même prescrits par le même médecin, suivent les règles de droit commun. Certains médicaments dits d’exception nécessitent une entente préalable avant délivrance, en raison de leur coût ou de leur usage très encadré.
Automédication et substituts nicotiniques
Les produits d’automédication achetés sans ordonnance ne sont, en principe, pas remboursés par l’Assurance Maladie, même lorsqu’ils sont conseillés par le pharmacien. Les substituts nicotiniques font exception lorsqu’ils sont prescrits : ils bénéficient alors d’un taux de remboursement de 65 %, un levier concret pour les personnes engagées dans un sevrage tabagique accompagné médicalement.
Le rôle de la mutuelle pour limiter le reste à charge final
La complémentaire santé intervient là où s’arrête l’Assurance Maladie : elle peut compléter le ticket modérateur, et selon le niveau de garantie souscrit, proposer un forfait pharmacie couvrant tout ou partie des produits d’automédication non remboursés. Avant de comparer des contrats, il est utile de vérifier trois points : la prise en charge effective du ticket modérateur sur les médicaments à faible taux, l’existence d’un forfait dédié aux produits non remboursés, et les éventuelles exclusions sur les médicaments d’exception ou les traitements coûteux. Ces critères, plus que le prix de la cotisation seule, déterminent si une mutuelle répond réellement aux besoins pharmaceutiques du quotidien.
- Résilier sa mutuelle santé après un an : sans frais, avec un mois de délai - 22 octobre 2026
- Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget - 20 octobre 2026
- Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance matériel médical : ce qu’elle couvre, ce qu’elle exclut et pourquoi le transport change tout
 FIV-DO à l’étranger : accord S2, forfaits et reste à charge
 SG Santé mutuelle : accéder à l’espace assuré, à la carte de tiers payant et aux remboursements
 Mutuelle 100% Santé : zéro reste à charge, mais seulement pour les équipements éligibles