Comparatif de mutuelle santé : le prix mensuel ne dit pas ce qu’il vous restera à payer
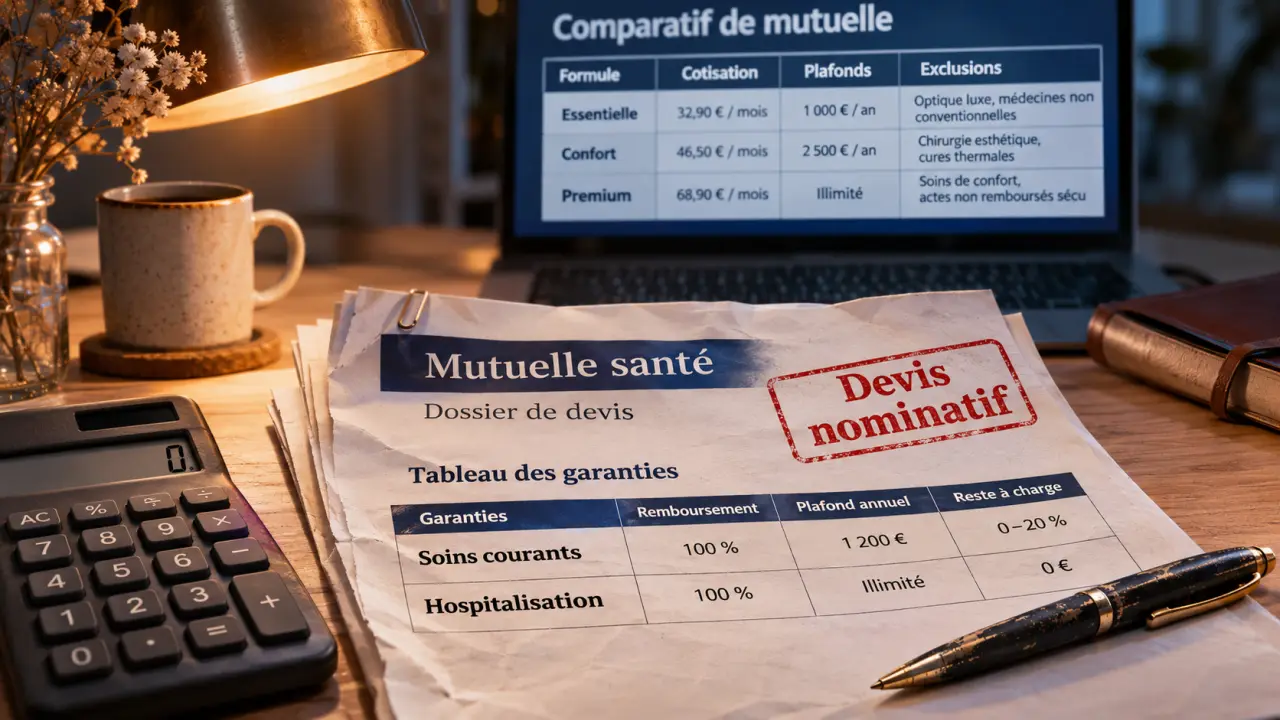
Une mutuelle moins chère peut coûter davantage si elle rembourse mal vos soins habituels. Pour exploiter un comparatif de mutuelle santé, confrontez les offres sur trois éléments : la cotisation annuelle, les remboursements correspondant à vos besoins et les limites du contrat. Le bon choix n’est pas nécessairement l’offre la plus généreuse, mais celle qui protège votre budget sans vous faire payer des garanties peu utiles.
Partir de vos dépenses plutôt que d’un classement général
Avant toute simulation, rassemblez votre tableau de garanties actuel, vos remboursements récents et les devis de soins déjà prévus. Renseignez ensuite le même profil sur chaque comparateur : âge, code postal, composition familiale, statut professionnel et date de prise d’effet souhaitée. Sans ces paramètres identiques, les écarts de prix sont difficiles à interpréter.
Vos dépenses passées constituent un repère, pas une prévision certaine. Distinguez les soins réguliers, les équipements à renouveler et les risques plus difficiles à anticiper, notamment une hospitalisation. Une année sans dépense importante ne suffit pas à conclure qu’une couverture minimale sera adaptée.
- Étudiant : examiner les soins courants et la protection hospitalière avant les options de confort.
- Famille : vérifier les garanties de chaque bénéficiaire, notamment l’orthodontie si elle est envisagée.
- Senior ou retraité : regarder les consultations spécialisées, l’hospitalisation, le dentaire et l’audition selon les besoins réels.
- Indépendant ou profession libérale : comparer la couverture santé sans la confondre avec la prévoyance, qui répond à d’autres risques.
- Demandeur d’emploi : vérifier d’abord les droits éventuels au maintien de l’ancienne couverture collective.
Pensez vos garanties comme une palette : certaines constituent le fond indispensable, d’autres apportent une protection ciblée. Renforcer partout revient à acheter toutes les couleurs pour n’en utiliser que quelques-unes. Repérez plutôt les associations imposées : un meilleur forfait optique oblige-t-il à augmenter aussi les médecines douces ? Une formule modulable n’est intéressante que si ses combinaisons correspondent à vos dépenses.
Lire les remboursements poste par poste, sans se laisser impressionner par les taux
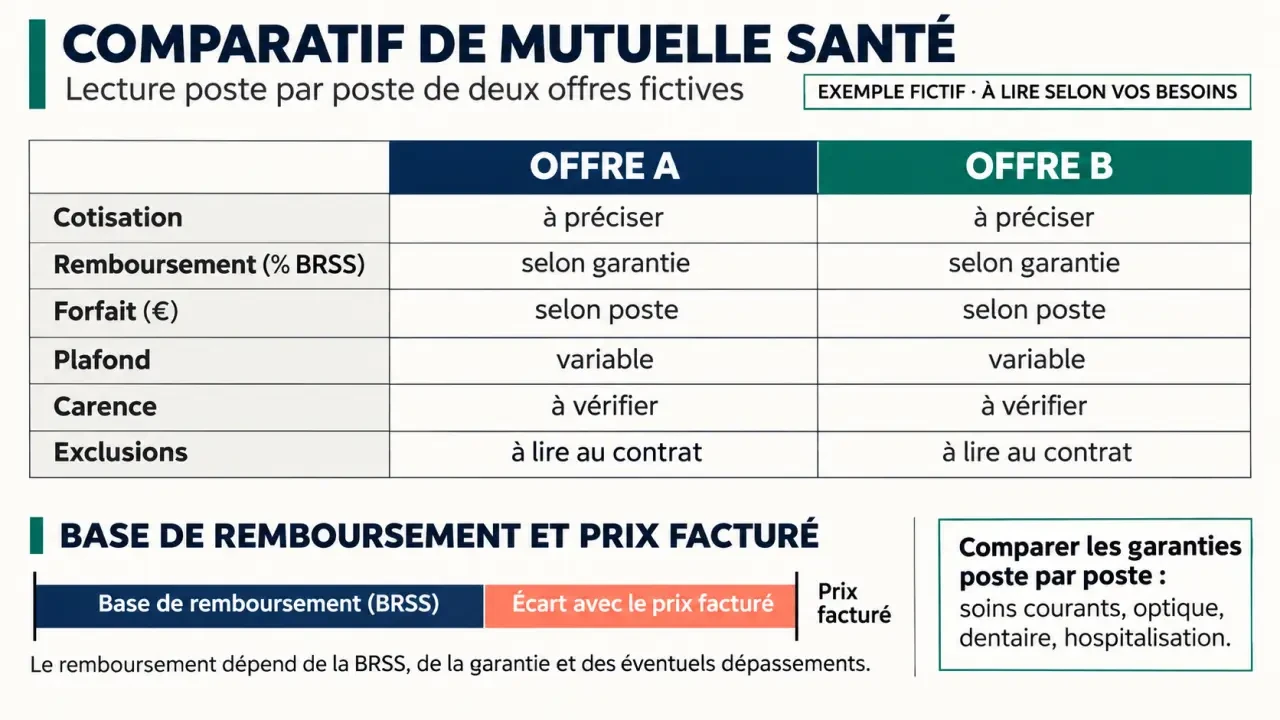
Un remboursement exprimé en pourcentage se rapporte généralement à la base de remboursement de la Sécurité sociale, ou BRSS, et non au prix facturé. Une garantie à 100 % de cette base ne signifie donc pas que tous les frais seront remboursés. Vérifiez également si le pourcentage annoncé inclut la part de l’Assurance maladie : cette précision conditionne toute comparaison.
Les forfaits en euros paraissent plus simples, mais leur périodicité compte autant que leur montant. Un forfait peut être accordé par année, par équipement ou selon une fréquence de renouvellement. Les plafonds peuvent aussi être communs à plusieurs actes.
| Poste | Éléments à comparer | Point de vigilance |
|---|---|---|
| Soins courants et pharmacie | Consultations, analyses, imagerie, médicaments couverts | Dépassements d’honoraires et différences selon le praticien |
| Hospitalisation | Honoraires, frais de séjour, forfait journalier, chambre particulière | Limites de durée et plafond de la chambre |
| Optique | Monture, verres, lentilles selon le contrat | Type de correction et renouvellement |
| Dentaire | Prothèses, orthodontie, implants éventuellement couverts | Actes exclus et plafond annuel partagé |
| Audition | Équipements éligibles et autres appareils | Montant par oreille et conditions de renouvellement |
| Médecines douces | Disciplines admises, montant par séance | Nombre de séances et qualification exigée du praticien |
Le 100 % Santé permet une prise en charge intégrale de certains équipements optiques, dentaires et auditifs dans les conditions du dispositif, avec une complémentaire éligible, notamment un contrat responsable. Il ne couvre pas indifféremment tous les équipements. Pour un soin coûteux, demandez une estimation écrite du remboursement à partir du devis du professionnel.
Comparer le coût annuel et les limites qui changent réellement la facture
Pour départager deux offres, utilisez la même liste de soins prévisibles. Le calcul utile est : cotisations annuelles + dépenses de santé − remboursements de l’Assurance maladie − remboursements de la complémentaire. Vous obtenez ainsi un coût global estimé, plus parlant que le seul prix mensuel.
Cette estimation reste un scénario, pas une promesse. Conservez un regard distinct sur la protection contre les dépenses imprévues : un contrat rentable pour vos consultations habituelles peut être insuffisant en cas d’hospitalisation. À garanties comparables, examinez aussi les frais éventuels et les conditions des réductions commerciales.
- Carence : certaines prestations peuvent ne pas être couvertes immédiatement après l’adhésion.
- Plafonds : contrôlez les limites par acte, par bénéficiaire et par période.
- Exclusions : une rubrique présente dans le tableau peut laisser certains soins hors garantie.
- Évolution tarifaire : demandez les conditions d’évolution avec l’âge et de révision des cotisations.
- Services : vérifiez l’utilité concrète du tiers payant, de l’assistance et du réseau de soins près de chez vous.
Les avantages différés méritent également votre attention. Malakoff Humanis décrit des augmentations de certains remboursements aux 3e et 5e années d’adhésion. Ne comparez donc pas une prestation bonifiée à terme avec la garantie immédiatement accessible d’un autre contrat.
Choisir un comparateur en regardant sa méthode, pas seulement ses résultats
Un comparateur indépendant, un courtier travaillant avec des partenaires et un assureur présentant sa propre gamme ne couvrent pas le même périmètre. Aucun classement ne doit être considéré comme une photographie exhaustive du marché sans vérification. Cherchez la liste des organismes étudiés, les critères de classement et les éventuels liens commerciaux.
Les méthodes illustrent ces différences. Que Choisir utilise 8 profils et 9 villes pour sa collecte tarifaire, puis évalue un panier de dépenses comprenant 6 postes. Son périmètre exclut notamment les départements 67, 68 et 57 : vérifiez donc sa pertinence si vous relevez du régime local d’Alsace-Moselle.
Mutuelle.fr annonce plus de 20 assureurs partenaires et calcule une adéquation sur 11 actes de soins. Ses recommandations reposent sur un seuil de 85 %, avec au maximum 2 offres affichées par partenaire. Ce score mesure une correspondance selon sa méthode, non une proportion garantie de vos dépenses remboursées. Lesfurets indique un classement par prix et permet de confronter deux offres sélectionnées.
Mutuelle.fr présente ses devis comme gratuits et sans engagement. Vérifiez néanmoins les conditions de chaque service, les destinataires de vos coordonnées et les modalités de rappel. Un prix indicatif dépend d’un profil et d’une date : seul le devis personnalisé permet de confirmer le tarif et les garanties proposés.
Passer du devis au contrat sans laisser de trou dans la couverture
Retenez deux ou trois offres, puis demandez pour chacune le devis nominatif, le tableau de garanties et les conditions contractuelles. Faites préciser par écrit les remboursements de vos soins prioritaires. Si vous êtes salarié, vérifiez d’abord les règles de votre couverture collective et les éventuelles possibilités de dispense avant de souscrire individuellement.
Pour les contrats concernés, la résiliation infra-annuelle permet généralement de changer après un an, sans frais ni pénalité, avec une prise d’effet un mois après réception de la demande. Confirmez la procédure applicable à votre contrat et demandez si le nouvel organisme peut accomplir les démarches.
Avant de signer, faites coïncider la fin de l’ancienne couverture et le début de la nouvelle, en tenant compte des carences. Conservez les confirmations écrites. Votre comparaison est aboutie lorsque vous pouvez expliquer simplement ce que vous paierez, ce qui sera remboursé et les dépenses qui resteront potentiellement à votre charge.
- Alzheimer en EHPAD : choisir entre PASA, unité protégée et UHR - 20 novembre 2026
- Téléassistance mobile : sortir seul sans compter uniquement sur son téléphone - 18 novembre 2026
- Téléassistance gratuite : les aides à vérifier avant de payer un abonnement - 16 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle d’entreprise après démission : la démission légitime change tout pour la portabilité
 Préparateur en pharmacie indépendant : le statut auto-entrepreneur à éviter et les protections à prévoir
 MMA mutuelle santé : une protection sur-mesure justifie-t-elle ses tarifs ?
 Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget