Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget
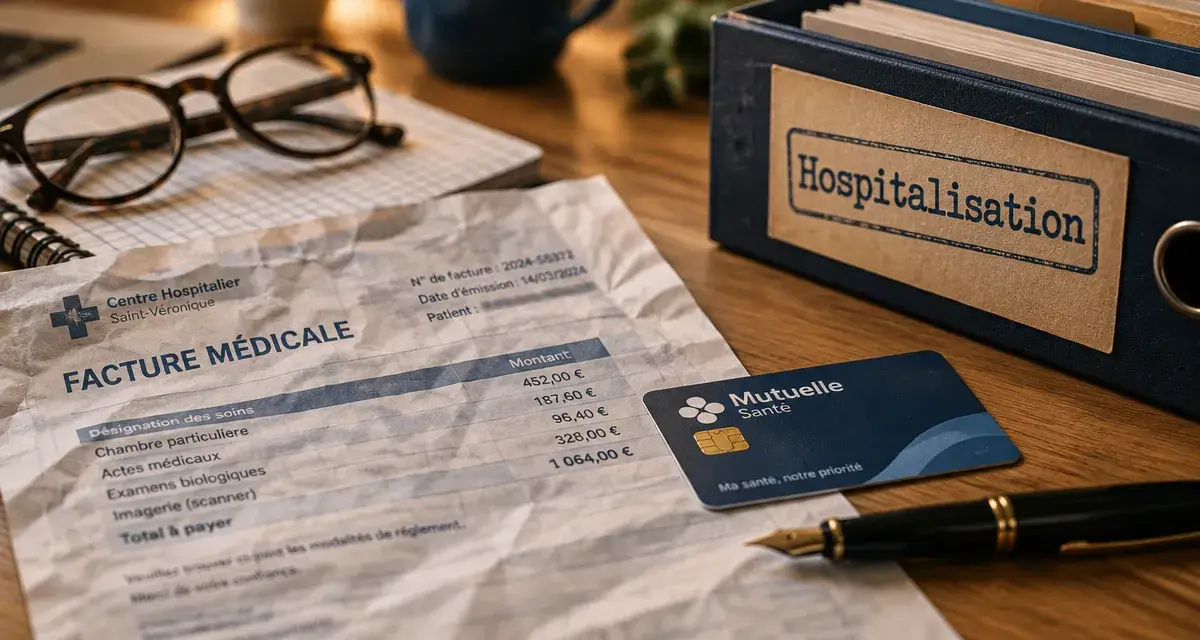
En tant qu’auto-entrepreneur, vous relevez du régime général de l’Assurance Maladie, mais vous ne bénéficiez pas d’une mutuelle collective financée par un employeur. Une complémentaire santé individuelle peut donc réduire les frais qui restent après les remboursements de base, notamment pour l’hospitalisation, l’optique, le dentaire ou les consultations avec dépassements d’honoraires. Le contrat adapté n’est pas forcément le plus couvrant : il doit correspondre à vos dépenses réelles et à une cotisation que vous pouvez payer régulièrement.
La mutuelle santé est-elle obligatoire pour un auto-entrepreneur ?
La mutuelle santé pour auto-entrepreneur n’est pas obligatoire de manière générale. Depuis le 1er janvier 2016, les termes auto-entrepreneur et micro-entrepreneur désignent juridiquement le même statut. Contrairement à un salarié du privé, l’indépendant n’a pas accès par défaut à une couverture collective d’entreprise encadrée par la loi ANI.
Il reste couvert par l’Assurance Maladie pour une partie de ses frais de santé. Ce remboursement repose sur une base de remboursement et laisse souvent à payer le ticket modérateur, les éventuels dépassements d’honoraires ainsi que les prestations peu ou pas remboursées. Souscrire une complémentaire relève donc d’un choix de protection budgétaire. La démarche prend tout son sens lorsque les soins sont fréquents, coûteux ou difficiles à anticiper.
Ce que rembourse l’Assurance Maladie, et ce qu’elle laisse à payer
Le régime obligatoire rembourse une fraction des dépenses selon des règles qui varient suivant le soin concerné. Les consultations médicales, médicaments, analyses, soins dentaires et hospitalisations ne sont pas pris en charge de la même façon. Certains médicaments, par exemple, peuvent être remboursés à 15 % ou à 65 % selon leur classement. Le montant restant peut aussi augmenter lorsque le praticien applique des honoraires supérieurs au tarif de référence.
La complémentaire santé intervient après l’Assurance Maladie, dans les limites prévues par le contrat. Elle peut couvrir tout ou partie du ticket modérateur, proposer un forfait pour certains équipements et prendre en charge une partie des dépassements. Il faut donc lire les garanties comme un mécanisme de réduction du reste à charge, et non comme le remboursement automatique de toute dépense engagée.
Les garanties à prioriser selon vos dépenses de santé
Avant de comparer les formules, identifiez les soins qui pèsent réellement sur votre budget. Une mutuelle fortement renforcée en optique sera peu utile si vous n’avez pas besoin d’équipement. À l’inverse, une couverture hospitalisation insuffisante peut devenir pénalisante lorsqu’un imprévu survient.
| Poste de santé | À vérifier dans le tableau de garanties | Profil particulièrement concerné |
|---|---|---|
| Soins courants | Ticket modérateur, spécialistes, dépassements d’honoraires, téléconsultation | Consultations régulières ou praticiens de secteur à honoraires libres |
| Hospitalisation | Frais de séjour, honoraires, ambulatoire, chambre particulière, assistance | Indépendants souhaitant limiter un risque soudain |
| Optique, dentaire, audition | Forfaits, plafonds, fréquence de renouvellement, panier 100 % Santé | Porteurs de lunettes, besoins de prothèses ou d’appareillage |
| Services annexes | Tiers payant, psychologie, médecines alternatives, aide à domicile | Personnes recherchant simplicité et accompagnement |
Hospitalisation : la garantie à examiner avant les petits extras
Une hospitalisation peut cumuler plusieurs postes : frais de séjour, actes médicaux, honoraires du chirurgien ou de l’anesthésiste, chambre particulière et services de confort. Même en ambulatoire, des dépassements peuvent subsister. Une couverture hospitalière solide est souvent plus utile qu’un forfait élevé sur des prestations occasionnelles.
Vérifiez si le contrat prévoit une prise en charge en pourcentage de la base de remboursement, un plafond annuel, une limite de durée pour la chambre particulière ou des exclusions. Les services d’assistance après une immobilisation, comme une aide à domicile, peuvent aussi répondre à un besoin concret lorsque l’on travaille seul.
Optique, dentaire et audition : comparer les forfaits, pas seulement les pourcentages
Les lunettes, prothèses dentaires et aides auditives peuvent générer un reste à charge important. Le dispositif 100 % Santé permet une prise en charge intégrale de certaines prestations définies réglementairement, à condition de choisir les équipements concernés et de disposer d’un contrat adapté. En dehors de ce panier, le niveau du forfait devient déterminant.
Pour comparer deux offres, regardez le montant utilisable par équipement, la périodicité de renouvellement et les plafonds spécifiques. Un pourcentage élevé n’est pas toujours plus favorable qu’un forfait clair, surtout en optique. Demandez un devis au professionnel de santé avant un soin coûteux. Vous pourrez ainsi confronter le prix réel au tableau de garanties et estimer le montant qui restera à payer.
Choisir une couverture qui suit la réalité de votre activité
La santé d’un indépendant ne se résume pas aux remboursements médicaux. Une activité fluctuante supporte mal les dépenses imprévues et les avances de frais. Le tiers payant peut alors être utile : chez les professionnels qui le pratiquent, il évite d’avancer la part couverte par l’Assurance Maladie et la mutuelle.
Le bon choix dépend souvent de votre trésorerie autant que de la brochure tarifaire. Pensez à votre « sol de sécurité » : épargne disponible, délai avant le prochain encaissement, charges fixes et dépendance à votre présence pour facturer. Cette analyse aide à renforcer les postes susceptibles de provoquer un décaissement important, sans multiplier les options rarement utilisées.
Évaluer vos besoins avec une grille simple
- Listez les dépenses de santé des deux dernières années : consultations, lunettes, soins dentaires, hospitalisations et traitements réguliers.
- Repérez les praticiens consultés et la présence éventuelle de dépassements d’honoraires.
- Déterminez si le contrat doit couvrir uniquement votre personne ou aussi un conjoint et des enfants.
- Fixez une cotisation mensuelle soutenable, y compris pendant une période de chiffre d’affaires faible.
- Comparez les plafonds, les délais de carence, les exclusions et les limites par acte avant de souscrire.
L’âge, la zone géographique, la composition du foyer et le niveau de garanties influencent généralement le tarif. Un devis personnalisé est utile, mais il doit être comparé à garanties équivalentes. Une offre moins chère peut réduire fortement les remboursements sur l’hospitalisation ou les spécialistes. À l’inverse, une formule haut de gamme peut financer des options sans rapport avec vos besoins.
Mutuelle et prévoyance : deux protections à ne pas confondre
La mutuelle rembourse les frais de santé. Elle ne compense pas directement une baisse de chiffre d’affaires lorsque vous ne pouvez plus travailler. Pour cette situation, c’est la prévoyance qui intervient : elle peut compléter les indemnités journalières en cas d’arrêt de travail et prévoir des garanties en cas d’invalidité ou de décès.
Les indemnités journalières mentionnées pour les indépendants peuvent être calculées à hauteur de 1/730e du revenu d’activité annuel moyen. Leur niveau peut être insuffisant pour absorber un loyer professionnel, des échéances personnelles ou une baisse prolongée d’activité. Si vos revenus dépendent directement de votre présence, étudier une prévoyance adaptée mérite autant d’attention que la comparaison d’une mutuelle.
Le cas fiscal de la micro-entreprise
La loi Madelin ne permet pas, dans le cadre du régime micro-fiscal, de déduire les cotisations de mutuelle du chiffre d’affaires déclaré comme pourraient le faire certains autres travailleurs indépendants. Le régime repose déjà sur un abattement forfaitaire : 34 % pour les activités relevant des BNC, 50 % pour les prestations de services relevant des BIC et 71 % pour les activités de vente ou de fourniture de logement.
Le choix doit donc reposer sur l’utilité des garanties et sur le budget réellement disponible, sans compter sur une déduction fiscale spécifique des cotisations. Une protection équilibrée associe souvent une complémentaire santé lisible, une garantie hospitalisation suffisante et, lorsque les revenus dépendent fortement de l’activité, une prévoyance adaptée.
- Résilier sa mutuelle santé après un an : sans frais, avec un mois de délai - 22 octobre 2026
- Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget - 20 octobre 2026
- Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle d’entreprise après démission : la démission légitime change tout pour la portabilité
 Mutuelle santé Direct Assurance : des garanties ajustées pour réduire le reste à charge
 Le chiffre d’affaires ne suffit pas pour choisir une mutuelle santé collective en 2024
 VIASANTÉ Mutuelle : garanties, téléconsultation et souscription sans questionnaire médical