Changer de mutuelle santé sans rupture : les dates et démarches à vérifier
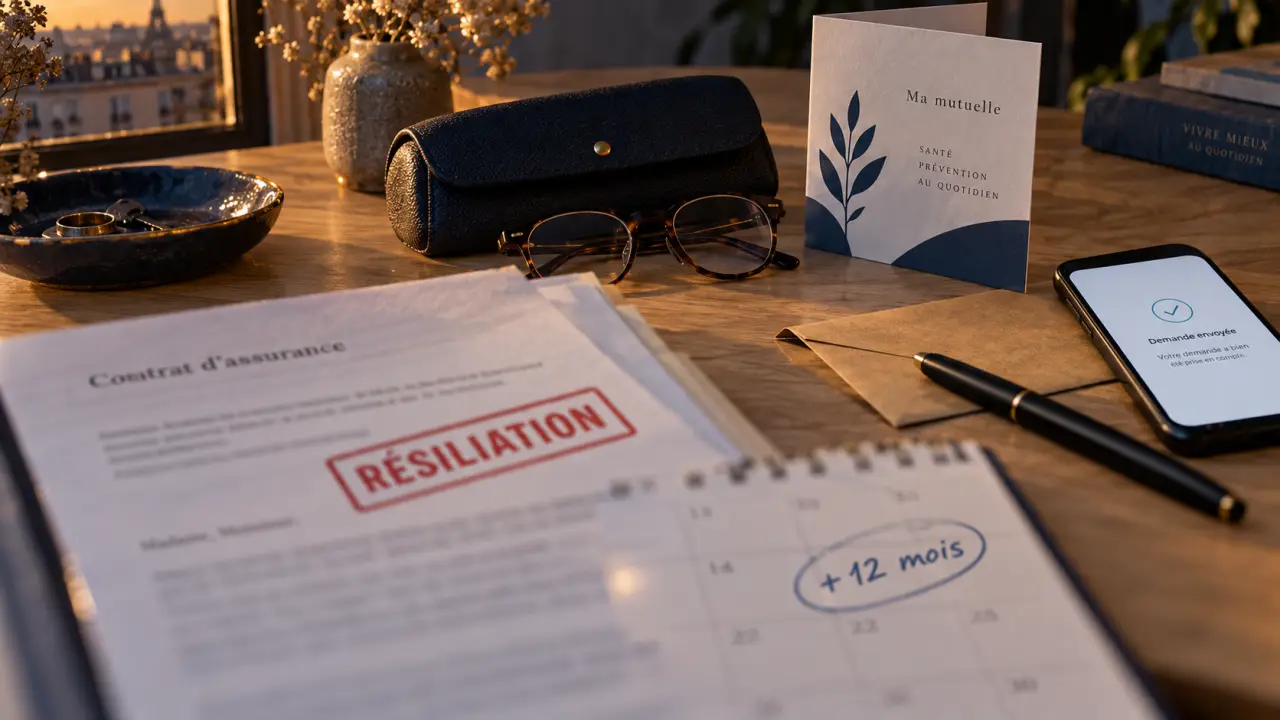
Changer de complémentaire santé est généralement simple si les dates sont bien coordonnées. Après douze mois d’adhésion, vous pouvez en principe résilier votre contrat à tout moment. Avant cette échéance, il faut attendre la date anniversaire ou justifier un motif prévu par les règles applicables. Dans tous les cas, souscrivez la nouvelle couverture avant de finaliser l’ancienne résiliation pour éviter toute interruption de remboursement.
Votre droit à résilier dépend d’abord de l’ancienneté du contrat
Pour savoir comment changer de mutuelle santé, commencez par retrouver votre date d’adhésion. Elle figure généralement dans les conditions particulières, l’avis d’échéance ou votre espace adhérent. Cette date détermine la règle applicable et le délai à prévoir pour envoyer votre demande.
Après douze mois, la résiliation infra-annuelle simplifie le changement
Une mutuelle individuelle souscrite depuis plus d’un an peut être résiliée à tout moment, sans frais ni justification, grâce à la résiliation infra-annuelle issue de la loi de 2019. La résiliation prend effet un mois après la réception de votre demande par l’organisme assureur. Vous n’avez donc plus besoin d’attendre la date anniversaire pour choisir une formule mieux adaptée.
Cette possibilité ne dispense pas de vérifier la date exacte de fin de l’ancienne couverture. Si vous souscrivez une nouvelle mutuelle le 15 du mois, demandez une prise d’effet coordonnée avec la fin du contrat actuel. Une courte période de chevauchement coûte en général moins cher qu’une période sans complémentaire santé. Elle vous laisse aussi le temps de contrôler les premiers remboursements.
Avant un an, l’échéance annuelle reste la règle
Si votre contrat a moins d’un an, la résiliation intervient habituellement à l’échéance annuelle. Un préavis de deux mois avant la date anniversaire est couramment prévu. La loi Chatel encadre l’information envoyée par l’assureur avant cette échéance. Conservez l’avis reçu, car il précise les conditions et la date limite de résiliation.
| Situation | Moment de la demande | Effet à prévoir |
|---|---|---|
| Contrat individuel de plus d’un an | À tout moment | En principe un mois après réception |
| Contrat individuel de moins d’un an | Avant l’échéance annuelle, selon le préavis | À la date anniversaire |
| Changement de situation justifié | Dans les trois mois suivant l’événement | 30 jours après réception de la demande |
| Hausse de cotisation | Selon les conditions du contrat et l’avis reçu | Variable selon l’organisme |
Les situations qui permettent de partir avant la date anniversaire
Avant douze mois, une résiliation anticipée peut être possible lorsqu’un événement modifie réellement le risque couvert ou rend votre mutuelle individuelle inutile. Vous devez alors agir rapidement et joindre le justificatif correspondant. Le changement doit avoir un lien concret avec votre couverture, et ne peut pas reposer uniquement sur l’envie de souscrire une autre offre.
- Un déménagement susceptible de modifier les garanties ou la tarification ;
- Un mariage, un divorce, une naissance ou un autre changement de situation familiale ;
- Un changement professionnel, un départ à la retraite ou une perte d’emploi ;
- L’adhésion obligatoire à la mutuelle collective de votre employeur ;
- L’accès à la Complémentaire santé solidaire ;
- Une augmentation tarifaire, si les conditions contractuelles ouvrent un droit de résiliation.
Depuis le 1er janvier 2016, les entreprises du secteur privé doivent proposer une complémentaire santé collective à leurs salariés. Lorsque l’adhésion est obligatoire, l’attestation de l’employeur est le document clé pour résilier le contrat individuel. Vérifiez toutefois les cas de dispense applicables. Une mutuelle personnelle peut parfois être conservée temporairement, mais payer deux contrats n’a d’intérêt que si les garanties répondent à des besoins différents.
Préparer la nouvelle mutuelle avant d’envoyer la résiliation
Le contrat le plus intéressant n’est pas forcément celui dont la cotisation mensuelle est la plus basse. Comparez les dépenses que vous engagez réellement : consultations avec dépassements d’honoraires, lunettes, soins dentaires, audiologie, hospitalisation, médecine douce ou accompagnement des enfants. Un tarif attractif peut s’accompagner de plafonds faibles, d’exclusions ou d’un délai de carence.
Comparer les garanties à partir de votre reste à charge
Pour chaque poste important, examinez le niveau de remboursement, les plafonds annuels et les limites éventuelles par équipement ou par acte. Pour l’hospitalisation, contrôlez notamment la prise en charge de la chambre particulière et des honoraires. Pour l’optique et le dentaire, ne vous arrêtez pas à un pourcentage. Demandez une estimation de votre reste à charge sur des soins comparables à ceux dont vous avez besoin.
Un comparatif réalisé avec un assureur ou un courtier peut aider à comparer des garanties de niveau équivalent. Donnez des informations précises sur votre foyer et vos habitudes de soins. Demandez aussi la date de prise d’effet, les pièces nécessaires et la possibilité pour le nouvel organisme de gérer la résiliation avec un mandat.
Le détail qui évite les erreurs de coordination
La télétransmission permet aux informations de remboursement de circuler entre l’Assurance Maladie et une seule complémentaire active. Lorsque deux mutuelles sont raccordées simultanément, le flux peut se bloquer ou être dirigé vers l’ancien organisme. Lors d’un changement, prévoyez donc une courte période de contrôle des décomptes. Ne supposez pas que tout basculera automatiquement le jour de la souscription.
Envoyer une demande de résiliation claire et traçable
Vous pouvez résilier par courrier recommandé, par courriel ou depuis l’espace adhérent lorsque votre organisme propose ce canal. Le nouvel assureur peut aussi effectuer la démarche à votre place si vous lui signez un mandat. Cette solution simplifie les formalités, mais conservez une copie du mandat et de la confirmation de prise en charge.
Votre demande doit permettre d’identifier sans ambiguïté le contrat concerné. Indiquez :
- vos nom, prénom et adresse ;
- votre numéro d’adhérent ou de contrat ;
- votre volonté explicite de résilier ;
- le motif et le justificatif lorsqu’il s’agit d’une résiliation anticipée ;
- la date souhaitée de fin de contrat, si elle est connue.
Gardez la preuve d’envoi et la réponse de l’assureur. En l’absence d’accusé de réception ou de confirmation dans votre espace client, relancez l’organisme par écrit. Ne vous contentez pas d’arrêter un prélèvement bancaire : cette démarche n’annule pas le contrat et peut entraîner des cotisations impayées.
Contrôler Ameli et les remboursements après le basculement
Une fois la nouvelle complémentaire active, connectez-vous à votre compte Ameli pour vérifier l’organisme enregistré dans la rubrique consacrée à votre complémentaire santé. La nouvelle mutuelle met souvent en place la télétransmission, mais cette opération peut prendre quelques jours ou nécessiter des informations complémentaires.
Si l’ancienne mutuelle apparaît encore
Ne souscrivez pas une seconde fois et ne modifiez pas vos coordonnées au hasard. Contactez d’abord l’ancienne mutuelle pour obtenir la confirmation de résiliation et la désactivation de la télétransmission. Informez ensuite la nouvelle complémentaire de la situation. Pendant cette transition, conservez vos décomptes de l’Assurance Maladie et transmettez-les manuellement à votre nouvel organisme si nécessaire.
Enfin, vérifiez vos premiers remboursements : date des soins, part versée par l’Assurance Maladie, complément reçu et éventuel reste à charge. Ce contrôle confirme que le changement de mutuelle santé est effectif, que les cotisations correspondent au nouveau contrat et que votre couverture reste continue.

- Changer de mutuelle santé sans rupture : les dates et démarches à vérifier - 18 septembre 2026
- Crédit immobilier senior : comment bien s’assurer ? - 16 septembre 2026
- Une mutuelle santé MMA senior modulable pour mieux maîtriser l’hospitalisation et l’audition - 14 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance médecin : les garanties à vérifier avant de signer
 Assurance professionnelle sage-femme : RCP, protection juridique et garanties selon l’exercice
 Mutuelle Avenir Santé : espace adhérent, garanties santé et prévoyance à vérifier avant d’adhérer
 Financement matériel médical : choisir entre crédit amortissable et crédit-bail sans bloquer la trésorerie