Une mutuelle santé MMA senior modulable pour mieux maîtriser l’hospitalisation et l’audition
Choisir une mutuelle santé MMA senior permet de mieux anticiper les dépenses qui peuvent peser sur le budget après la retraite : hospitalisation, soins dentaires, lunettes, aides auditives et consultations avec dépassements d’honoraires. Les quatre niveaux de garanties permettent d’adapter la couverture à ses besoins, puis d’obtenir un tarif personnalisé grâce à une simulation.
Ce qu’une complémentaire senior MMA peut couvrir au quotidien
L’Assurance Maladie rembourse une partie des soins sur la base de la BRSS, la Base de Remboursement de la Sécurité sociale. Cette base ne correspond pas toujours au prix réellement facturé par le professionnel. Une complémentaire santé complète alors ce remboursement, dans les limites prévues par le contrat, et peut réduire le reste à charge.
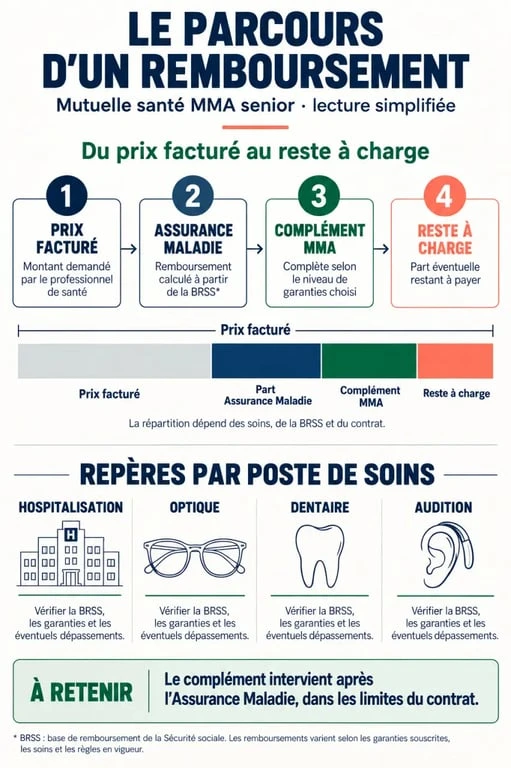
Hospitalisation : le poste à examiner en premier
Une hospitalisation peut entraîner plusieurs frais : séjour, forfait journalier, honoraires du chirurgien ou de l’anesthésiste, dépassements d’honoraires et chambre particulière. Avec une mutuelle santé senior MMA, la prise en charge varie selon le niveau choisi. Certains frais de séjour peuvent être remboursés aux frais réels dans les établissements concernés, tandis que les honoraires hospitaliers peuvent atteindre 400 % de la BRSS selon la formule.
La chambre particulière mérite une attention spécifique si elle fait partie de vos priorités. Son plafond peut atteindre 150 € par jour. Le contrat peut aussi prévoir un lit d’accompagnement, jusqu’à 40 € par jour et dans la limite de 15 jours par an au niveau maximal. Vérifiez également la différence de remboursement entre un praticien adhérent à l’OPTAM ou à l’OPTAM CO et un praticien non adhérent. Les dépassements peuvent être plus élevés dans ce dernier cas.
Optique, dentaire et audition : anticiper les équipements coûteux
Les lunettes à verres complexes, les prothèses dentaires et les appareils auditifs sont des dépenses prévisibles, mais difficiles à financer en une seule fois. Le panier 100 % Santé permet, pour certains équipements éligibles et dans le respect des conditions prévues, une prise en charge intégrale. En dehors de ce panier, le niveau de garantie et les forfaits font la différence. Certaines lunettes à verres complexes peuvent ainsi ouvrir droit à un remboursement allant jusqu’à 550 €.
Pour l’audition, une aide auditive coûte en moyenne 1 500 € par oreille. Les garanties peuvent atteindre 350 % de la BRSS sur certains appareils. Les soins dentaires doivent être examinés ligne par ligne : prothèses, implants, parodontologie et orthodontie ne suivent pas toujours les mêmes règles de remboursement. Un Renfort Optique-Dentaire peut être adapté si un équipement ou des soins importants sont déjà envisagés.
Lire les quatre niveaux de garanties sans se tromper
Un niveau de garantie ne se résume pas à une cotisation mensuelle. Il détermine la part remboursée pour chaque poste, les plafonds annuels éventuels et l’accès à certains forfaits. Les remboursements peuvent être exprimés en pourcentage de BRSS, en euros par jour, par séance ou par an, voire aux frais réels.
| Mode de remboursement | Ce qu’il signifie concrètement | Point à contrôler |
|---|---|---|
| Pourcentage de BRSS | La complémentaire complète le remboursement jusqu’à un pourcentage de la base fixée par la Sécurité sociale. | Le tarif réellement pratiqué et les dépassements d’honoraires. |
| Forfait en euros | Une somme maximale est prévue pour un équipement, une journée ou une séance. | La période d’application : par an, par bénéficiaire ou par acte. |
| Frais réels | Les dépenses sont remboursées à hauteur de leur montant, selon les garanties concernées. | Les conditions liées à l’établissement ou à l’acte de soins. |
Les quatre niveaux permettent de choisir une couverture essentielle ou de renforcer les dépenses fréquentes et coûteuses. Un niveau supérieur mérite d’être comparé si vous consultez des spécialistes avec dépassements, prévoyez des soins dentaires ou souhaitez une chambre particulière en cas d’hospitalisation. À l’inverse, une protection élevée sur un poste que vous utilisez rarement peut alourdir le budget sans avantage concret.
Renforts et services : réduire aussi les démarches et l’avance de frais
Les garanties de base peuvent être complétées par le Renfort Santé+ ou le Renfort Optique-Dentaire. Le premier concerne notamment certains dépassements d’honoraires. Il peut ajouter 30 % de BRSS pour certains praticiens adhérents à l’OPTAM ou à l’OPTAM CO et améliorer les forfaits de médecines douces. Le second cible les équipements optiques et certains soins dentaires peu ou pas remboursés par l’Assurance Maladie.
Le réseau Santéclair et le tiers payant
Le réseau de soins Santéclair donne accès à des professionnels partenaires et à des tarifs négociés. Il compte 8 500 professionnels de santé partenaires. Chez certains opticiens partenaires, une remise minimale de 15 % est annoncée sur certaines montures. Un réseau de soins ne remplace pas une garantie adaptée, mais il peut agir directement sur le prix facturé. Une économie obtenue avant remboursement réduit le reste à charge.
Le tiers payant évite d’avancer tout ou partie des frais chez les professionnels qui l’acceptent. D’autres services peuvent faciliter les démarches : téléconsultation, analyse de devis médicaux, recherche de professionnels partenaires et deuxième avis médical. Avant une intervention dentaire, une opération ou l’achat d’un appareil auditif, l’analyse du devis aide à connaître le montant remboursable avant de s’engager.
Le bon équilibre se trouve dans le noyau de vos dépenses réelles
Le plus utile est d’identifier vos dépenses de santé sur les deux ou trois prochaines années avant de choisir une formule. Il peut s’agir de consultations régulières chez des spécialistes, du renouvellement de verres progressifs, d’une couronne dentaire ou d’une hospitalisation à anticiper. Ajoutez ensuite les dépenses moins fréquentes, mais potentiellement lourdes. Cette méthode permet de comparer les garanties à partir d’un coût concret plutôt qu’en fonction du seul intitulé des formules.
- Rassemblez vos derniers décomptes de soins et les devis déjà reçus.
- Repérez les dépassements d’honoraires habituels de vos praticiens.
- Comparez séparément la chambre particulière, les honoraires et les frais de séjour.
- Vérifiez les plafonds, les exclusions, les conditions de prise d’effet et les éventuels délais de carence.
- Pour un couple, évaluez les besoins de chaque bénéficiaire avant de retenir une formule commune.
Après 70 ans, l’hospitalisation, l’audition, l’optique et l’accompagnement au retour à domicile peuvent devenir prioritaires. Les services d’assistance, comme l’aide-ménagère ou l’organisation du retour après un séjour hospitalier, peuvent alors compter autant que le niveau de remboursement affiché.
Obtenir un tarif de mutuelle santé senior MMA adapté à votre profil
Le prix d’une mutuelle santé senior MMA dépend notamment de l’âge, du lieu de résidence, du niveau de garanties retenu, des renforts et du nombre de personnes couvertes. Un tarif observé pour un autre assuré ne constitue donc qu’un repère. À titre d’exemple, des cotisations mensuelles de 72,33 € pour une formule Vitale entre 55 et 70 ans et de 84,15 € entre 71 et 80 ans sont citées pour des profils précis. Seul un devis permet de connaître le tarif applicable à votre situation.
Pour comparer efficacement, réalisez une simulation et examinez le tableau des garanties poste par poste. Conservez aussi les devis de vos futurs soins pour mesurer le remboursement attendu. Vous pouvez demander un devis de mutuelle santé senior MMA afin d’ajuster la formule, les renforts et la cotisation à votre budget réel.

- Une mutuelle santé MMA senior modulable pour mieux maîtriser l’hospitalisation et l’audition - 14 septembre 2026
- Mutuelle santé Direct Assurance : des garanties ajustées pour réduire le reste à charge - 11 septembre 2026
- MMA mutuelle santé : une protection sur-mesure justifie-t-elle ses tarifs ? - 10 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Médecin absent : qui peut prolonger votre arrêt de travail, avec quels justificatifs et dans quels délais ?
 Lettre de résiliation mutuelle : les mentions à inclure, les justificatifs et l’envoi recommandé
 Téléassistance remboursée par la mutuelle : forfaits, justificatifs et aides à combiner
 Agirc-Arrco et mutuelle santé : retraite, remboursements, prévoyance, qui contacter ?