Mutuelle santé hospitalisation : une couverture ciblée, mais des frais peuvent rester à payer
Une hospitalisation peut être bien remboursée par l’Assurance maladie tout en laissant une facture importante : chambre particulière, honoraires du chirurgien ou de l’anesthésiste, forfait journalier et prestations de confort. Une mutuelle santé hospitalisation réduit ce reste à charge. Le choix dépend notamment de l’établissement, de la durée du séjour et du niveau de confort souhaité.
Ce que couvre une mutuelle santé hospitalisation
Une mutuelle santé hospitalisation, aussi appelée garantie hospitalisation, est une complémentaire destinée à prendre en charge les dépenses liées à une admission à l’hôpital ou en clinique. Elle peut être souscrite seule, intégrée à une mutuelle santé complète ou ajoutée sous la forme d’une surcomplémentaire.
Calcul du reste à charge hospitalier
Estimez le montant restant après déduction des remboursements indiqués et des frais déjà réglés.
Détail de l’estimation
- Montant total facturé
- 0,00 €
- Remboursement Assurance maladie
- 0,00 €
- Remboursement mutuelle
- 0,00 €
- Frais déjà réglés
- 0,00 €
- Total des remboursements
- 0,00 €
Important : ce résultat dépend des factures réelles, des plafonds, des exclusions, des contrats et des éventuels remboursements ultérieurs. Il ne constitue ni un devis ni une garantie de prise en charge.
Calcul théorique : montant total facturé − remboursement Assurance maladie − remboursement mutuelle − frais déjà réglés. Le résultat ne peut pas être inférieur à 0 €.
Son objectif n’est pas de rembourser tous les soins du quotidien. Une formule dédiée couvre surtout les frais liés à une intervention chirurgicale, à un séjour médical ou à une hospitalisation ambulatoire. Selon le contrat, elle peut aussi intervenir après un passage aux urgences lorsqu’il est suivi d’une prise en charge.
Hospitalisation seule, mutuelle complète ou surcomplémentaire
La formule hospitalisation seule répond à un besoin précis. Elle peut convenir à une personne qui consulte peu, ne prévoit pas de dépenses importantes en optique ou en dentaire et souhaite se protéger contre le coût d’un séjour. Sa cotisation peut être plus accessible qu’une couverture globale, mais les soins courants restent peu ou pas couverts.
Une mutuelle complète associe généralement l’hospitalisation aux consultations, aux médicaments, aux analyses, à l’optique, au dentaire et parfois aux médecines douces. La surcomplémentaire hospitalisation renforce, quant à elle, un contrat déjà en place, notamment lorsque celui-ci couvre mal les dépassements d’honoraires ou la chambre individuelle.
| Solution | Usage principal | Limite à anticiper |
|---|---|---|
| Hospitalisation seule | Renforcer la protection en cas de séjour ou d’opération | Peu ou pas de remboursements pour les soins courants |
| Mutuelle complète | Couvrir les dépenses de santé au quotidien et l’hôpital | Cotisation souvent plus élevée |
| Surcomplémentaire | Compléter une mutuelle insuffisante sur certains postes | Vérifier l’articulation des plafonds entre les contrats |
Pourquoi le reste à charge peut rester élevé après l’Assurance maladie
L’Assurance maladie rembourse une partie des frais sur la base de tarifs de référence. En hôpital public ou en clinique conventionnée, la prise en charge moyenne des frais d’hospitalisation est souvent présentée à hauteur de 80 %. Ce taux ne signifie pas que toutes les sommes facturées sont couvertes. Le remboursement repose sur une base définie, qui peut être inférieure au prix réellement demandé.
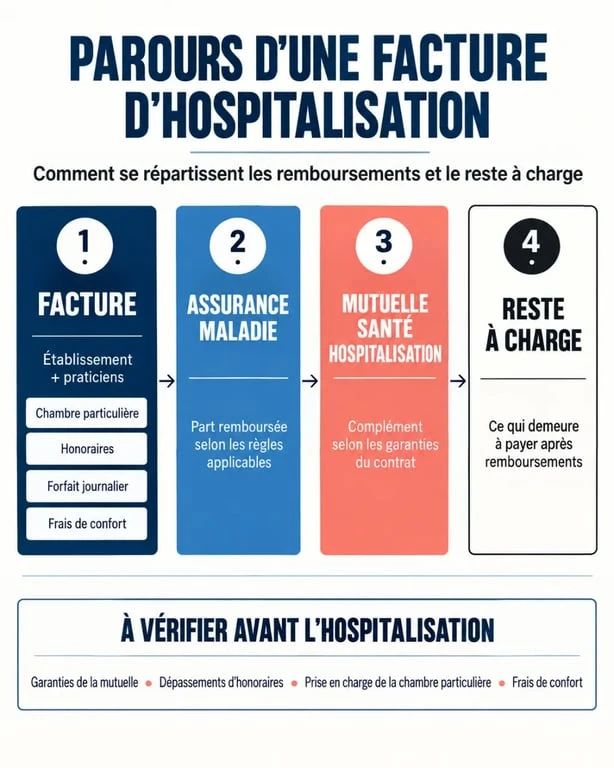
Les dépenses les plus souvent oubliées
Le forfait journalier hospitalier correspond à la participation due pour l’hébergement et l’entretien pendant le séjour. AG2R La Mondiale cite un montant de 20 euros par jour, tandis que la Macif mentionne 23 euros par jour et 17 euros en service psychiatrique. Ces montants montrent pourquoi il faut vérifier la somme applicable et la durée pendant laquelle le contrat la prend en charge.
D’autres frais peuvent s’ajouter : ticket modérateur, forfait patient urgences, participation sur certains actes techniques lourds, chambre particulière, télévision, téléphone ou lit accompagnant. La Macif cite un forfait patient urgences de 23 euros, ou de 9,96 euros dans sa version minorée, ainsi qu’une participation de 32 euros pour certains actes techniques lourds.
Les dépassements d’honoraires, le poste à examiner en premier
Le chirurgien, l’anesthésiste ou d’autres praticiens peuvent facturer au-delà du tarif de convention. Près de 50 % des actes chirurgicaux entraînent des dépassements d’honoraires et deux chirurgiens sur trois pratiqueraient des honoraires libres, selon les chiffres cités par AG2R La Mondiale. Certains dépassements peuvent dépasser deux fois le tarif conventionnel. Une garantie annoncée à 100 % de la base de remboursement ne couvre donc pas forcément le supplément facturé.
Le coût total dépend du séjour, des actes médicaux, de l’établissement et des options de confort. Pour évaluer son exposition réelle, il est préférable de demander un devis écrit au praticien et à la clinique, puis de le comparer poste par poste avec les limites du contrat. Cette vérification est particulièrement utile avant une intervention programmée.
Les garanties à vérifier avant de souscrire
Une bonne mutuelle hospitalisation ne se résume pas à la mention « hospitalisation incluse ». Les modalités de remboursement déterminent la somme qui restera effectivement à payer. Comparez les garanties selon les dépenses couvertes, et pas uniquement selon le prix mensuel de la cotisation.
Pourcentage, forfait ou frais réels : trois lectures très différentes
Un remboursement exprimé en pourcentage de la base de remboursement de la Sécurité sociale correspond à un multiple du tarif de convention. Plus le pourcentage est élevé, plus la protection contre les honoraires peut être importante. Il faut toutefois vérifier si les dépassements sont inclus et quelles limites s’appliquent.
Un forfait correspond à une somme fixe, par jour ou par séjour. Une chambre particulière peut ainsi être remboursée dans la limite d’un montant quotidien. Le coût moyen cité pour une chambre individuelle est de 60 euros et peut atteindre 100 euros en clinique privée. Malakoff Humanis présente pour sa part un forfait de 85 euros par nuitée. Si le forfait est inférieur au tarif de l’établissement, la différence reste à régler.
La prise en charge aux frais réels est souvent plus protectrice sur certains postes. Elle ne dispense pas de lire les conditions du contrat : plafond annuel, plafond par séjour, nombre maximal de nuitées et exclusions éventuelles peuvent limiter le remboursement.
- Forfait journalier : vérifiez qu’il est couvert sans limitation de durée ou identifiez la limite prévue.
- Honoraires médicaux : contrôlez le niveau applicable au chirurgien et à l’anesthésiste.
- Chambre particulière : regardez le montant par jour, le nombre de nuits et les établissements concernés.
- Frais d’accompagnant : ils peuvent être utiles pour un enfant hospitalisé ou dans une situation familiale particulière, mais ne sont pas systématiques.
- Ambulatoire et soins de suite : assurez-vous que l’acte sans nuitée, la réadaptation ou la psychiatrie ne répondent pas à des règles distinctes.
Délais de carence, exclusions et assistance : les clauses qui changent tout
Le délai de carence est la période qui suit l’adhésion et pendant laquelle certaines garanties ne s’appliquent pas encore. Il compte particulièrement lorsqu’une opération est programmée. Souscrire peu de temps avant une hospitalisation connue ne garantit donc pas une prise en charge immédiate. Une hospitalisation déjà en cours au moment de la souscription soulève une difficulté supplémentaire : seule la notice contractuelle ou une réponse écrite de l’assureur peut confirmer l’éligibilité.
Les exclusions doivent être examinées avec la même attention. Certains contrats prévoient des règles spécifiques pour la maternité, les hospitalisations psychiatriques, les établissements non conventionnés, les actes hors nomenclature, les cures ou les séjours à l’étranger. Vérifiez aussi les plafonds annuels et les limites de durée, surtout en cas d’hospitalisation longue.
Une protection utile aussi après le séjour
L’hospitalisation ne s’arrête pas toujours à la sortie. Selon les formules, les services d’assistance peuvent prévoir une aide à domicile, la garde d’enfants, la livraison de courses, l’aide au ménage, l’organisation de soins ou un soutien psychologique. Le tiers payant évite d’avancer certains frais pris en charge. Un deuxième avis médical et la téléconsultation peuvent aussi être proposés, mais ces prestations varient d’un contrat à l’autre.
Choisir une formule cohérente avec son profil et son budget
Les jeunes actifs disposant d’un budget limité peuvent privilégier une garantie centrée sur l’hospitalisation, à condition d’accepter une couverture réduite pour les soins courants. Les seniors, les personnes atteintes d’une maladie chronique ou celles qui anticipent une intervention doivent examiner avec attention les plafonds, les dépassements et l’assistance au retour à domicile.
Les salariés du privé disposent souvent d’une mutuelle collective obligatoire depuis 2016. Avant d’ajouter un contrat, relisez le tableau de garanties de l’employeur. Une surcomplémentaire peut être plus pertinente qu’une seconde mutuelle complète. Les agents de la fonction publique hospitalière doivent également comparer leur protection existante avec les solutions proposées par leur employeur.
Pour comparer plusieurs devis, partez d’un scénario concret : établissement envisagé, durée estimée du séjour, chambre souhaitée et devis d’honoraires lorsqu’il est disponible. Comparez ensuite le remboursement de chaque poste, les plafonds, le délai de carence, les exclusions et les services inclus. Une cotisation basse n’est intéressante que si elle protège contre le risque financier recherché.

- Une mutuelle santé MMA senior modulable pour mieux maîtriser l’hospitalisation et l’audition - 14 septembre 2026
- Mutuelle santé Direct Assurance : des garanties ajustées pour réduire le reste à charge - 11 septembre 2026
- MMA mutuelle santé : une protection sur-mesure justifie-t-elle ses tarifs ? - 10 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance médecin : les garanties à vérifier avant de signer
 Assurance professionnelle sage-femme : RCP, protection juridique et garanties selon l’exercice
 Mutuelle Avenir Santé : espace adhérent, garanties santé et prévoyance à vérifier avant d’adhérer
 Financement matériel médical : choisir entre crédit amortissable et crédit-bail sans bloquer la trésorerie