Mutuelle santé Direct Assurance : des garanties ajustées pour réduire le reste à charge
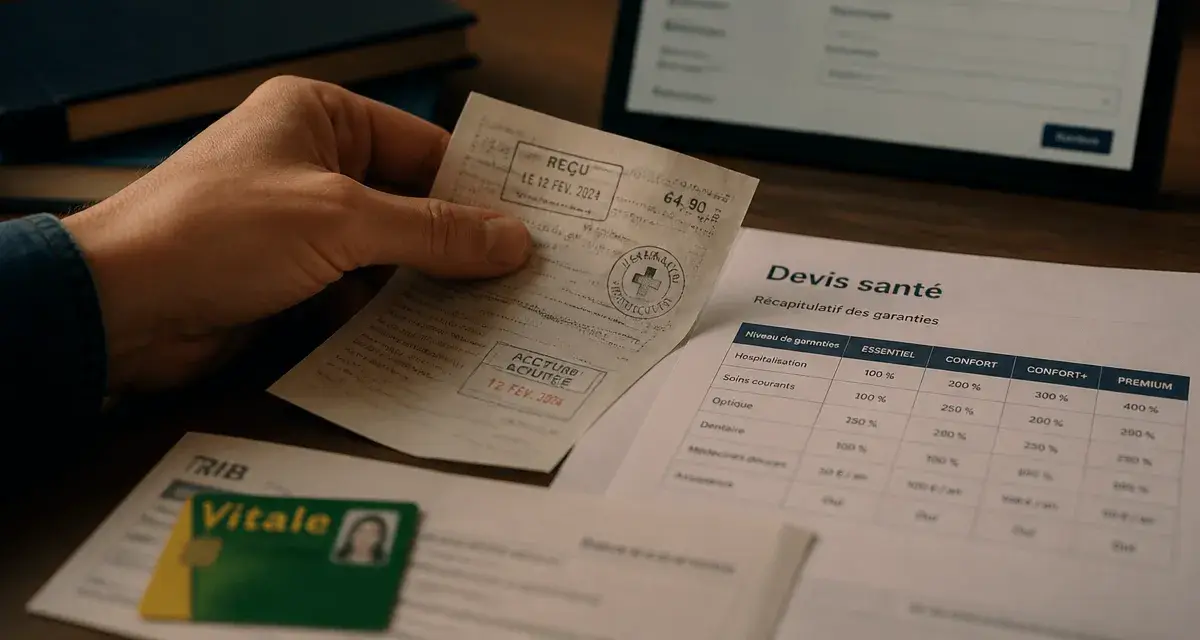
Une recherche sur la mutuelle santé Direct Assurance répond généralement à deux besoins : comprendre les garanties proposées et obtenir un tarif adapté à sa situation. Direct Assurance commercialise une complémentaire santé personnalisable qui complète les remboursements de l’Assurance Maladie pour les soins courants, l’hospitalisation, l’optique et le dentaire. Pour choisir utilement, reliez chaque garantie à vos dépenses probables et à votre budget.
Direct Assurance est une assurance santé, pas une mutuelle au sens juridique
Dans le langage courant, « mutuelle santé », complémentaire santé et assurance santé désignent souvent une protection qui intervient après l’Assurance Maladie obligatoire. Ces contrats peuvent compléter les remboursements et réduire le reste à charge de l’assuré.
Complémentaire santé : garanties et gestion de votre contrat — Découvrez les garanties de la complémentaire santé, les modalités de remboursement et gérez votre contrat depuis votre espace adhérent.
La différence tient au statut de l’organisme. Une mutuelle relève du Code de la mutualité, tandis que Direct Assurance commercialise un contrat régi par le Code des assurances. Pour l’assuré, les points à examiner sont surtout les garanties, les plafonds éventuels, les conditions de remboursement et les services associés. L’expression « mutuelle santé Direct Assurance » reste donc compréhensible, même si la désignation juridique exacte est complémentaire santé.
Les notions qui influencent vraiment votre remboursement
Le ticket modérateur correspond à la part d’une dépense qui reste après le remboursement de l’Assurance Maladie, hors dépassements d’honoraires et situations particulières. Le forfait hospitalier correspond à la participation liée à un séjour à l’hôpital. Il est indiqué à 20 euros par jour. Selon le niveau choisi, la complémentaire peut prendre en charge tout ou partie de ces montants.
Les dépassements d’honoraires, les équipements optiques et certains soins dentaires demandent une vérification attentive. Ce sont souvent ces postes qui font varier le plus fortement le montant restant à payer. Consultez donc les conditions de remboursement plutôt que de vous limiter au niveau général affiché pour la formule.
Choisir les garanties en partant de vos dépenses, pas d’une formule idéale
La couverture la plus élevée n’est pas forcément la plus adaptée. Une personne qui consulte peu et n’a pas de besoin optique particulier n’aura pas les mêmes priorités qu’une famille avec enfants ou qu’un assuré qui anticipe une hospitalisation. La formule doit tenir compte du profil, du budget et des soins réellement envisagés.
| Poste de soins | À examiner avant de choisir | Profil souvent concerné |
|---|---|---|
| Soins courants | Consultations, spécialistes et dépassements d’honoraires | Personnes consultant régulièrement |
| Hospitalisation | Forfait hospitalier, honoraires et chambre particulière si proposée | Tous les profils, avec une vigilance accrue selon l’âge ou l’état de santé |
| Optique | Lunettes, renouvellement et réseau partenaire | Porteurs de lunettes ou de lentilles |
| Dentaire | Prothèses, orthodontie et soins peu remboursés | Adultes et familles avec enfants |
Faire jouer le niveau de couverture contre la cotisation
Augmenter une garantie peut améliorer la prise en charge, mais la cotisation augmente aussi. Posez-vous une question concrète : que se passerait-il en cas de nouvelle paire de lunettes, de consultation avec dépassement ou d’hospitalisation de plusieurs jours ? Comparez ensuite le surcoût annuel de la formule avec le remboursement supplémentaire attendu.
Cette méthode évite de choisir uniquement sur la base d’un prix mensuel attractif. Elle permet aussi de ne pas payer une protection maximale dont vous ne vous servirez pas. La comparaison doit porter sur la dépense probable, le niveau de remboursement et les éventuelles limites prévues au contrat.
Une complémentaire santé fonctionne comme une chaîne de prise en charge : l’Assurance Maladie intervient d’abord, la garantie choisie complète ensuite, puis le réseau de soins ou le tiers payant peut limiter l’avance de frais. Si un maillon est mal évalué, par exemple des dépassements fréquents chez votre spécialiste ou un équipement optique coûteux, le reste à charge peut rester élevé. Lire le tableau des garanties en suivant ce parcours est plus utile que de regarder un pourcentage isolé.
Les services qui facilitent les soins et les démarches
Les remboursements ne sont pas les seuls éléments à comparer. Direct Assurance met également en avant des services destinés à simplifier l’accès aux soins et la gestion du contrat. La téléconsultation médicale est disponible 24h/24 avec un médecin généraliste ou spécialiste.
Cette solution ne remplace pas un examen clinique lorsqu’il est nécessaire. Elle peut toutefois fournir une réponse rapide pour une orientation médicale ou un avis à distance. Son intérêt dépend donc de votre situation et du type de demande.
Tiers payant et réseau Itelis : limiter l’avance de frais
La carte de tiers payant permet d’éviter l’avance de frais lorsque le dispositif s’applique, que le soin est couvert et que le professionnel l’accepte. Elle ne signifie pas que toutes les dépenses sont automatiquement gratuites. Une partie non couverte, un dépassement ou une prestation exclue de la garantie peut rester à payer.
Le réseau Itelis compte 16 000 professionnels de santé, dont 3 700 opticiens partenaires annoncés sans avance de frais. Consulter un professionnel partenaire peut aussi donner accès à des tarifs négociés. Avant un soin important, notamment en optique ou en dentaire, demandez un devis au praticien et vérifiez la prise en charge prévue. Vous pourrez ainsi anticiper le montant final.
Suivre ses remboursements depuis l’espace adhérent
L’espace adhérent permet de consulter les remboursements, de gérer le contrat et de transmettre des documents comme une facture ou un devis. Après réception de la facture, le remboursement est annoncé sous 48 heures. Ce délai correspond à l’annonce présentée pour le traitement du remboursement, et non à une garantie que toutes les situations produiront le même résultat.
Conservez vos justificatifs et vérifiez que les informations de votre dossier sont à jour. Ces précautions facilitent le traitement administratif et permettent de mieux comprendre un éventuel reste à charge.
Obtenir un devis santé Direct Assurance et le comparer utilement
Le devis en ligne est annoncé en moins de 5 minutes, gratuitement et sans engagement. La démarche conduit à une recommandation de formule après plusieurs questions sur les personnes à assurer, l’âge, le régime d’affiliation, le lieu de résidence et les besoins de couverture. Vous pouvez accéder au formulaire depuis la page de devis santé Direct Assurance.
- Indiquez les personnes à couvrir : vous-même, votre conjoint et vos enfants, le cas échéant.
- Renseignez le régime et les informations de profil demandées.
- Choisissez ou ajustez les garanties selon vos priorités : hospitalisation, optique, dentaire et soins courants.
- Comparez la cotisation, les niveaux de remboursement et les services inclus avant toute validation.
- Conservez le devis pour le confronter à vos dépenses de santé habituelles et à votre contrat actuel.
Le prix dépend notamment de l’âge, du département de résidence, du régime, du nombre d’assurés et du niveau de garanties. Un tarif d’appel ne peut donc pas être considéré comme un prix valable pour tous. À titre d’exemple, une couverture hospitalisation est affichée à partir de 9,33 euros par mois pour une personne de 18 ans, résidant dans le département 78 et affiliée au régime général.
Seule une simulation correspondant à votre situation permet d’obtenir une cotisation exploitable. Le devis sert aussi à vérifier l’équilibre entre les garanties choisies et les dépenses que vous souhaitez réellement couvrir.
Souscrire et garder la maîtrise de son contrat
Une fois le devis retenu, la souscription se réalise en ligne avec une signature électronique. Préparez votre carte Vitale et votre RIB : ces documents sont généralement nécessaires pour finaliser le dossier et organiser les remboursements.
Avant de signer, relisez le tableau des garanties, les éventuelles limites, les exclusions et les conditions d’application du tiers payant. Vérifiez également que les postes prioritaires pour vous, comme l’hospitalisation, l’optique ou le dentaire, correspondent bien au niveau de couverture sélectionné.
Pour un contrat individuel, la résiliation est possible à tout moment et sans frais après un an. Si vous êtes salarié, vérifiez aussi les règles liées à votre complémentaire santé d’entreprise. Elle peut être obligatoire, sauf cas de dispense. Enfin, utilisez régulièrement votre espace adhérent santé pour suivre les paiements, transmettre une facture et conserver une vision claire de votre protection.

- Une mutuelle santé MMA senior modulable pour mieux maîtriser l’hospitalisation et l’audition - 14 septembre 2026
- Mutuelle santé Direct Assurance : des garanties ajustées pour réduire le reste à charge - 11 septembre 2026
- MMA mutuelle santé : une protection sur-mesure justifie-t-elle ses tarifs ? - 10 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MGC Mutuelle avis : remboursements rapides, service client réactif ou dossiers qui traînent ?
 Henner mutuelle entreprise : santé, prévoyance et mobilité internationale pour les RH
 Contacter l’Assurance Maladie : 36 46, compte ameli et solutions sans espace client
 Visibilité, angles morts, équipements : comment limiter les traumatismes à deux-roues ?