Mutuelle santé GMF : le tarif d’appel ne suffit pas à choisir ses garanties
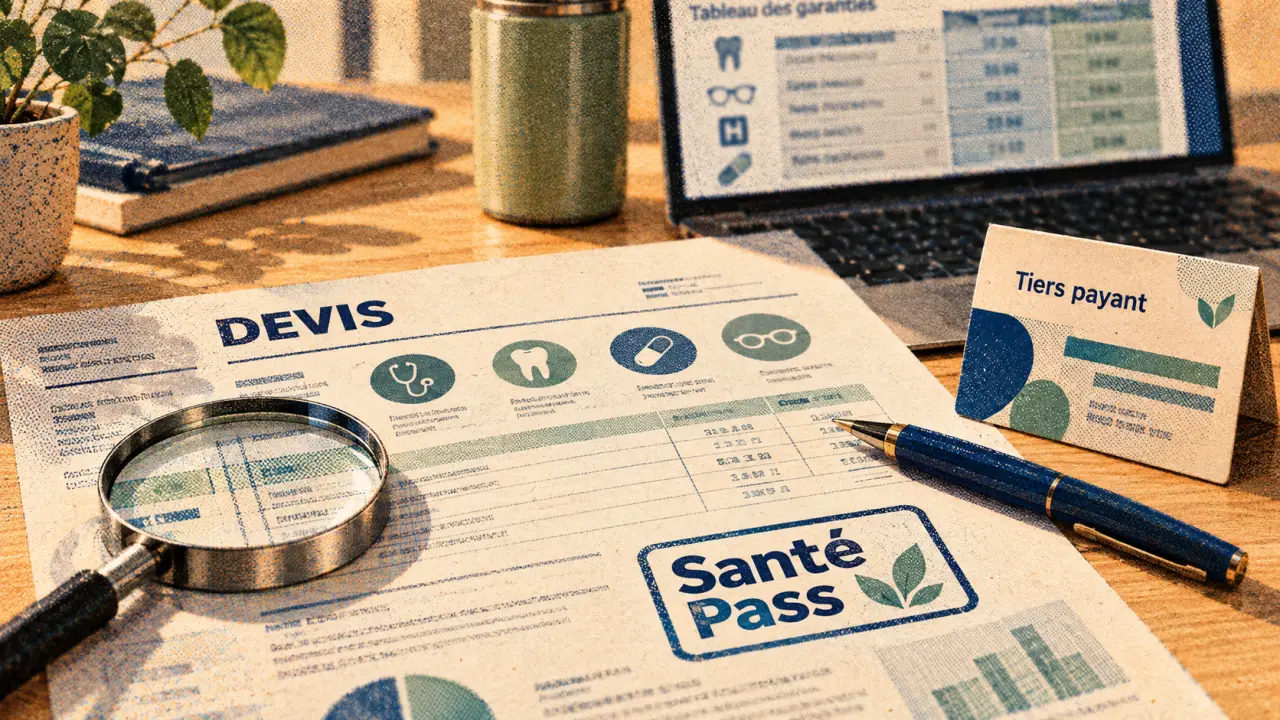
La complémentaire santé GMF, commercialisée sous le nom Santé Pass, permet d’adapter sa couverture grâce à quatre niveaux de garanties. Pour savoir si elle vous convient, comparez surtout les remboursements sur vos soins habituels, la protection hospitalière et le prix personnalisé. Le tarif d’appel de 16,76 euros par mois correspond à un profil précis : il ne permet pas d’estimer la cotisation d’une famille ou d’un retraité.
Santé Pass : choisir une couverture plutôt qu’un simple niveau de prix
L’expression « mutuelle santé GMF » désigne couramment l’assurance complémentaire santé proposée par GMF. Une mutuelle et une compagnie d’assurance n’ont pas le même statut juridique, mais leurs contrats santé poursuivent le même objectif : compléter les remboursements de l’Assurance maladie, dans les limites des garanties souscrites.
Santé Pass repose sur une organisation modulable et quatre niveaux de garanties. Les grandes familles de dépenses concernent les soins courants, l’optique, le dentaire, les aides auditives et l’hospitalisation. Le regroupement des postes dans le devis mérite attention : des besoins différents peuvent relever d’un même module et ne pas être réglables indépendamment.
La bonne approche consiste à partir de vos dépenses plutôt que du niveau le plus élevé. Des consultations régulières avec dépassements d’honoraires, des lunettes à renouveler ou une intervention prévue ne conduisent pas aux mêmes arbitrages. Pour une famille, examinez aussi les besoins de chaque bénéficiaire, notamment l’orthodontie des enfants.
Fixez également votre seuil personnel de reste à charge acceptable : quelle dépense imprévue pourriez-vous régler sans déséquilibrer votre budget ? Cette limite de trésorerie aide à distinguer les petits frais que vous pouvez absorber des risques à transférer à l’assureur. Une couverture renforcée sur une hospitalisation peut ainsi être plus utile qu’un forfait supplémentaire sur des prestations occasionnelles.
Les garanties à examiner poste par poste
La présence d’un soin dans une brochure ne signifie pas son remboursement intégral. Pour chaque poste, le tableau contractuel doit préciser le montant, le plafond, la périodicité et les conditions applicables au niveau choisi.
| Poste | Prestations à examiner | Point de vigilance |
|---|---|---|
| Soins courants | Consultations, actes paramédicaux, analyses, radiologie, médicaments, matériel médical | Prise en charge des dépassements et base de remboursement utilisée |
| Optique | Montures, verres, lentilles et équipements 100 % Santé | Forfait, type de verres et conditions de renouvellement |
| Dentaire | Soins, inlay-onlay, prothèses et orthodontie | Distinction entre actes remboursés ou non par l’Assurance maladie |
| Aides auditives | Équipements acoustiques et dispositifs 100 % Santé | Classe de l’appareil et plafond applicable |
| Hospitalisation | Honoraires, séjour, forfait journalier et chambre particulière | Dépassements, montant journalier et durée de couverture |
Soins courants et hospitalisation : regarder au-delà des consultations
Les soins courants comprennent aussi la psychologie remboursée par la Sécurité sociale, les transports et l’imagerie, selon les conditions du contrat. Pour la médecine douce, vérifiez les disciplines admises, le montant par séance et le nombre de séances couvertes : un forfait annuel ne garantit pas que chaque consultation sera remboursée.
En hospitalisation, distinguez les frais médicaux du confort personnel. Les honoraires du chirurgien et de l’anesthésiste, les frais de séjour, le forfait journalier, le forfait patient urgence et la chambre particulière correspondent à des lignes différentes. Une bonne garantie sur l’une ne compense pas nécessairement une couverture limitée sur l’autre.
Optique, dentaire et audition : demander un chiffrage avant l’achat
Les équipements du panier 100 % Santé peuvent permettre une prise en charge sans reste à charge lorsque les conditions réglementaires et contractuelles sont réunies. Cela ne concerne pas tous les équipements proposés. Pour une prothèse dentaire, des verres complexes ou un appareil auditif hors panier, faites analyser le devis avant de vous engager. L’orthodontie enfant mentionnée dans l’offre concerne les traitements commencés avant 16 ans ; vérifiez les conditions exactes de remboursement.
Tarifs GMF : distinguer exemple commercial et budget réel
Le prix indicatif de 16,76 euros par mois correspond à une personne seule de 18 ans vivant à Nevers, avec une formule 1/1/1. Ce n’est ni un prix moyen ni un tarif applicable à tous. La cotisation dépend notamment de l’âge, du lieu de résidence, des personnes assurées et des niveaux sélectionnés.
Pour les seniors, les repères généraux ne remplacent pas davantage une simulation. Une étude du HCAAM de 2021 indique un coût annuel moyen de complémentaire santé de 1 490 euros pour les 66-75 ans et de 1 475 euros pour les plus de 75 ans. Ces montants historiques ne sont pas des tarifs GMF.
Les limites d’âge nécessitent une confirmation directe. Un âge maximum de souscription de 70 ans est indiqué par le comparateur Réassurez-moi, tandis que GMF prévoit un contact téléphonique ou en agence pour certains clients de 80 ans et plus. Ces indications concernent des situations différentes : ne confondez pas accès au devis en ligne, nouvelle souscription et maintien d’un contrat existant.
Comparez enfin le coût annuel, pas seulement la mensualité promotionnelle. Une offre mentionnant deux mois de cotisation offerts la première année doit être vérifiée au regard de ses conditions, de sa période de validité et du prix payé ensuite.
Santéclair et tiers payant : deux leviers différents sur vos dépenses
Le tiers payant limite ou évite l’avance de frais sur la part couverte, auprès des professionnels qui l’acceptent et selon les modalités prévues. Il ne supprime pas un éventuel reste à charge : une dépense non garantie reste à votre charge même si vous présentez votre carte.
Les services Santéclair sont annoncés sans supplément de cotisation avec l’offre. Ils donnent notamment accès à un réseau de professionnels proposant des tarifs négociés et à l’analyse de devis en optique, dentaire, audioprothèses ou hospitalisation. Un délai maximal de réponse de 72 heures est annoncé pour l’analyse ; vérifiez les modalités de traitement lors de l’envoi.
L’espace client GMF et MySantéclair permettent d’accéder aux services selon votre contrat. Pour transmettre un devis, utilisez le parcours indiqué dans votre espace ou demandez au conseiller les modalités d’envoi par mail ou courrier. L’analyse permet d’éclairer votre choix, mais ne remplace pas la confirmation contractuelle du remboursement.
Le calcul à retenir est simple : dépense facturée moins remboursement de l’Assurance maladie moins remboursement complémentaire. Attention, une garantie exprimée en pourcentage de la base de remboursement ne correspond pas au même pourcentage de la facture. Vérifiez aussi si le taux affiché inclut la part du régime obligatoire.
Obtenir un devis et décider sur des critères comparables
GMF annonce un devis en trois minutes, avec un parcours en quatre étapes. Préparez les informations des bénéficiaires et vos priorités de couverture pour obtenir une proposition exploitable.
- Renseignez vos informations personnelles et votre lieu de résidence.
- Précisez les personnes à assurer et leur situation.
- Sélectionnez les garanties adaptées à vos besoins et examinez le tarif.
- Si la proposition convient, poursuivez vers la souscription avec paiement et signature électroniques.
Avant de signer, récupérez le tableau de garanties et les documents contractuels. Contrôlez la date d’effet, les exclusions, les plafonds, les éventuels délais de carence, l’assistance et les modalités de résiliation. Si vous remplacez un contrat, faites coordonner les dates pour éviter une interruption ou un doublon de couverture.
L’intérêt de GMF réside dans la modularité, les services Santéclair et le tiers payant. Sa pertinence dépend toutefois du prix obtenu et des remboursements réellement utiles pour vous. Demandez une simulation sur un soin coûteux envisagé, puis comparez avec une autre offre à garanties équivalentes. C’est plus révélateur qu’un tarif d’appel ou qu’un avis général sur l’assureur.
Partager cet article
Articles qui pourraient vous intéresser :
 Fibroscopie gastrique : 70 % remboursés sur la base de la Sécurité sociale, mais le prix peut aller de 60 à 2000 euros
 Henner mutuelle entreprise : santé, prévoyance et mobilité internationale pour les RH
 Visibilité, angles morts, équipements : comment limiter les traumatismes à deux-roues ?
 Crédit immobilier senior : comment bien s’assurer ?