Résilier sa mutuelle santé après un an : sans frais, avec un mois de délai
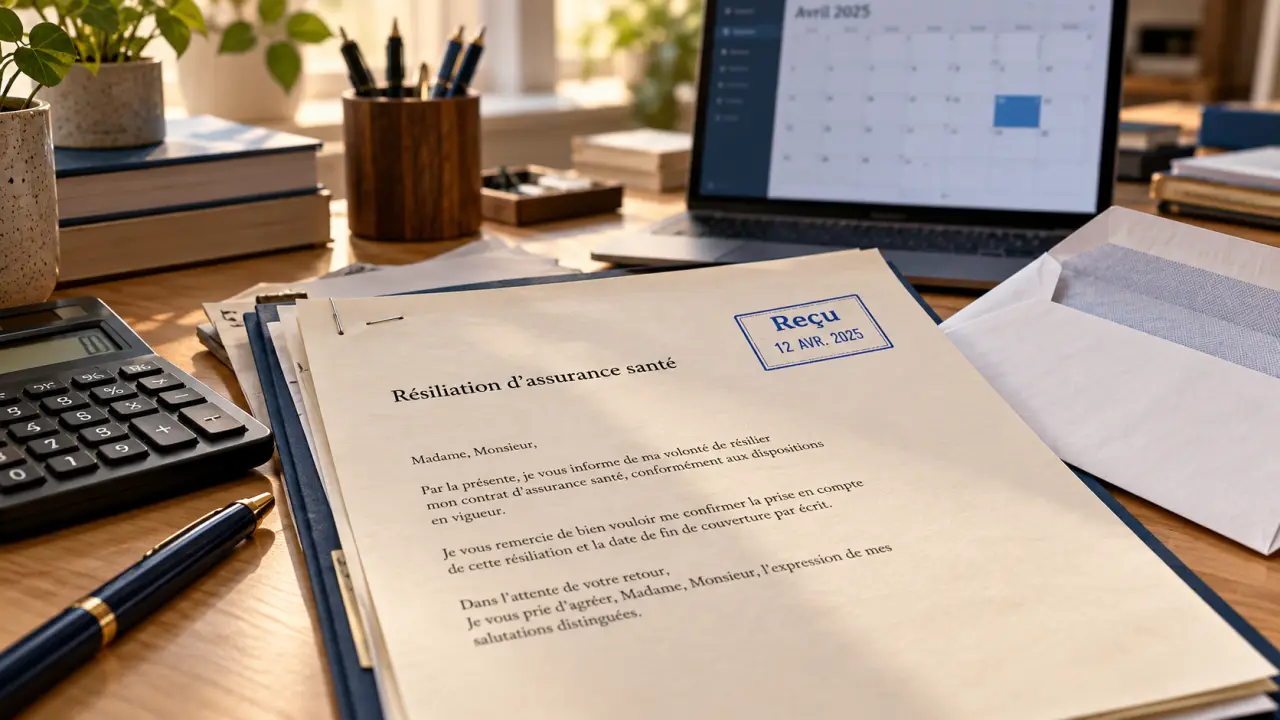
Après un an de souscription, vous pouvez résilier une complémentaire santé éligible à tout moment, sans frais ni pénalité. La fin du contrat n’est toutefois pas immédiate : elle intervient un mois après la réception de votre demande par l’organisme. Avant de notifier votre départ, vérifiez qui peut résilier, quelles garanties seront supprimées et à quelle date votre nouvelle couverture commencera.
Après un an, vous n’avez plus à attendre l’échéance annuelle
La loi n° 2019-733 du 14 juillet 2019 a instauré la résiliation infra-annuelle des complémentaires santé. Pour les contrats concernés, aucun motif n’est nécessaire après la première année. Vous pouvez résilier parce que la cotisation augmente, que vos besoins changent ou qu’une autre offre vous convient mieux.
Testez vos connaissances sur la résiliation d’une mutuelle santé
Ce droit concerne notamment les contrats individuels qui couvrent les frais de santé liés à la maladie, à la maternité ou à un accident. Le caractère « responsable » du contrat et la présence du dispositif 100 % santé n’empêchent pas la résiliation. Certaines garanties accessoires peuvent également être incluses sans exclure ce droit.
En revanche, un contrat couvrant uniquement la prévoyance, par exemple le décès ou l’incapacité, n’est pas concerné par ce dispositif. La présence de garanties de dommages aux biens peut aussi modifier l’éligibilité. Si votre contrat regroupe plusieurs assurances, demandez une confirmation écrite au lieu de vous fier à son appellation commerciale.
Avant la première année, une autre règle doit justifier le départ
La résiliation à tout moment ne permet pas de mettre fin librement au contrat pendant les douze premiers mois. Une résiliation anticipée peut néanmoins être possible dans certaines situations, notamment en cas d’adhésion obligatoire à une mutuelle d’entreprise ou de changement de situation répondant aux conditions légales. Les justificatifs et les délais dépendent alors du motif invoqué.
Pour une résiliation annuelle hors dispositif infra-annuel, consultez les conditions du contrat : un préavis de 2 mois peut s’appliquer. Pour les contrats individuels soumis aux règles d’information sur la reconduction, un avis d’échéance envoyé tardivement peut ouvrir un délai de 20 jours pour dénoncer la reconduction. Ce délai n’est pas un délai de rétractation après la souscription.
Vérifiez qui peut agir et ce qui sera réellement supprimé
Pour un contrat individuel, la demande doit être faite par le souscripteur. Si votre conjoint ou vos enfants sont couverts, vérifiez les conséquences pour chacun : la résiliation du contrat principal peut mettre fin à toutes les garanties qui y sont rattachées. Retirer un seul ayant droit est une démarche différente, dont les conditions doivent être examinées séparément.
La mutuelle d’entreprise ne se résilie pas comme un contrat personnel
Dans un régime collectif obligatoire, c’est l’employeur, en qualité de souscripteur, qui peut résilier le contrat auprès de l’organisme. Le salarié ne peut pas invoquer la résiliation infra-annuelle pour quitter librement cette couverture obligatoire. Une éventuelle dispense d’adhésion relève de règles distinctes et doit être étudiée avec les ressources humaines.
Les options facultatives nécessitent une vérification plus précise. Une surcomplémentaire ou une adhésion facultative souscrite séparément peut être résiliable. En revanche, une simple option intégrée à un ensemble de garanties n’est pas nécessairement indépendante. Demandez si votre démarche supprimera uniquement le renfort ou si elle affectera aussi la couverture de base.
Vous pouvez envisager votre protection comme un empilement de couches : l’Assurance maladie, la complémentaire obligatoire, puis une éventuelle surcomplémentaire. Avant de supprimer cette dernière, vérifiez ce qu’elle rembourse en plus, par exemple pour les dépassements d’honoraires ou l’hospitalisation. Vous éviterez ainsi de résilier un contrat entier pour économiser sur une seule garantie, ou de payer deux protections qui couvrent largement les mêmes dépenses.
Organisez la demande sans créer de trou de couverture
Si vous changez de complémentaire, confier la résiliation au nouvel organisme est généralement la solution la plus simple. Dans le cadre prévu pour ce remplacement, il effectue les démarches à votre place et coordonne les dates pour assurer la continuité de la couverture. Vous lui transmettez les références de l’ancien contrat et l’autorisation nécessaire.
Cette coordination ne dispense pas d’examiner les nouvelles garanties. La continuité de couverture ne signifie pas que les remboursements seront identiques : vérifiez les plafonds, les exclusions et les éventuels délais de carence avant de vous engager.
- Retrouvez votre contrat : relevez sa date de prise d’effet, son numéro et l’identité du souscripteur.
- Choisissez votre interlocuteur : le nouvel assureur en cas de remplacement, ou votre organisme actuel si vous faites vous-même la démarche.
- Conservez une preuve : gardez la notification, l’accusé de réception ou la confirmation électronique, puis vérifiez la date de fin annoncée.
Si vous faites la démarche vous-même, vous pouvez notifier la résiliation par courrier ou par un autre moyen admis par la réglementation. Le courrier recommandé n’est pas systématiquement obligatoire, mais il facilite la preuve de réception. Lorsque les conditions légales l’imposent, notamment si l’organisme permet la souscription en ligne, une fonctionnalité de résiliation en ligne doit aussi être proposée.
Ne bloquez pas les prélèvements pour résilier. L’arrêt des paiements ne remplace pas une notification. Il peut entraîner un impayé alors que le contrat reste actif.
Un modèle de lettre pour une résiliation après un an
Le modèle ci-dessous convient à un contrat individuel éligible dont la première année est écoulée. Remplacez les mentions entre crochets et adressez le courrier au service indiqué par votre organisme. Si votre nouvelle complémentaire s’occupe des formalités, évitez d’envoyer une seconde demande sans vous coordonner avec elle.
[Prénom et nom du souscripteur]
[Adresse postale]
[Nom et adresse de l’organisme]
[Lieu], le [date]
Objet : résiliation du contrat de complémentaire santé n° [numéro du contrat]
Madame, Monsieur,
Mon contrat de complémentaire santé ayant été souscrit depuis plus d’un an, je vous notifie ma décision de le résilier dans le cadre du droit de résiliation infra-annuelle prévu par la loi n° 2019-733 du 14 juillet 2019.
Je vous remercie de prendre en compte cette résiliation un mois après réception de la présente notification et de me confirmer par écrit sa date effective.
Je vous remercie également de procéder, le cas échéant, au remboursement des cotisations versées pour la période postérieure à la fin du contrat.
Veuillez agréer, Madame, Monsieur, mes salutations distinguées.
[Signature]
Vous n’avez pas à justifier votre départ par une hausse de tarif ni à joindre de documents médicaux. En revanche, si vous demandez une résiliation fondée sur un motif particulier pendant la première année, votre courrier doit être adapté et accompagné des justificatifs correspondants.
Contrôlez la date de fin et le remboursement des cotisations
La résiliation prend effet un mois après la réception de la notification par l’ancien organisme. C’est la date de réception, et non celle à laquelle vous rédigez le courrier, qui déclenche le délai. Vérifiez la confirmation reçue avant de considérer le contrat comme terminé.
Vous restez redevable de la cotisation correspondant à la période pendant laquelle vous étiez couvert. Si vous avez payé au-delà de la date effective de résiliation, l’organisme doit vous rembourser le trop-perçu dans les 30 jours suivant cette date.
Conservez les décomptes et les justificatifs des soins réalisés avant la fin du contrat : leur traitement peut se poursuivre après votre départ. Vérifiez aussi la mise à jour de la télétransmission avec l’Assurance maladie pour éviter que les demandes continuent d’être adressées à l’ancien organisme.
Si la date annoncée est incohérente ou si le remboursement n’a pas été effectué, envoyez une réclamation écrite accompagnée de votre preuve de notification. Si le désaccord persiste, suivez la procédure de réclamation, puis de médiation, indiquée dans les documents contractuels.
- Résilier sa mutuelle santé après un an : sans frais, avec un mois de délai - 22 octobre 2026
- Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget - 20 octobre 2026
- Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle d’entreprise après démission : la démission légitime change tout pour la portabilité
 Préparateur en pharmacie indépendant : le statut auto-entrepreneur à éviter et les protections à prévoir
 MMA mutuelle santé : une protection sur-mesure justifie-t-elle ses tarifs ?
 Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget