Peut-on avoir une mutuelle et une complémentaire santé sans payer pour des garanties en double ?
Oui, vous pouvez avoir une mutuelle et une complémentaire santé en même temps : le cumul de deux contrats est légal. Mais ces termes désignent généralement la même protection. La véritable question est donc de savoir si deux couvertures vous rembourseront mieux, sans multiplier inutilement les cotisations. Une règle s’impose : le total des remboursements ne peut jamais dépasser les frais de santé réellement engagés.
Mutuelle et complémentaire santé : deux mots, souvent une même couverture
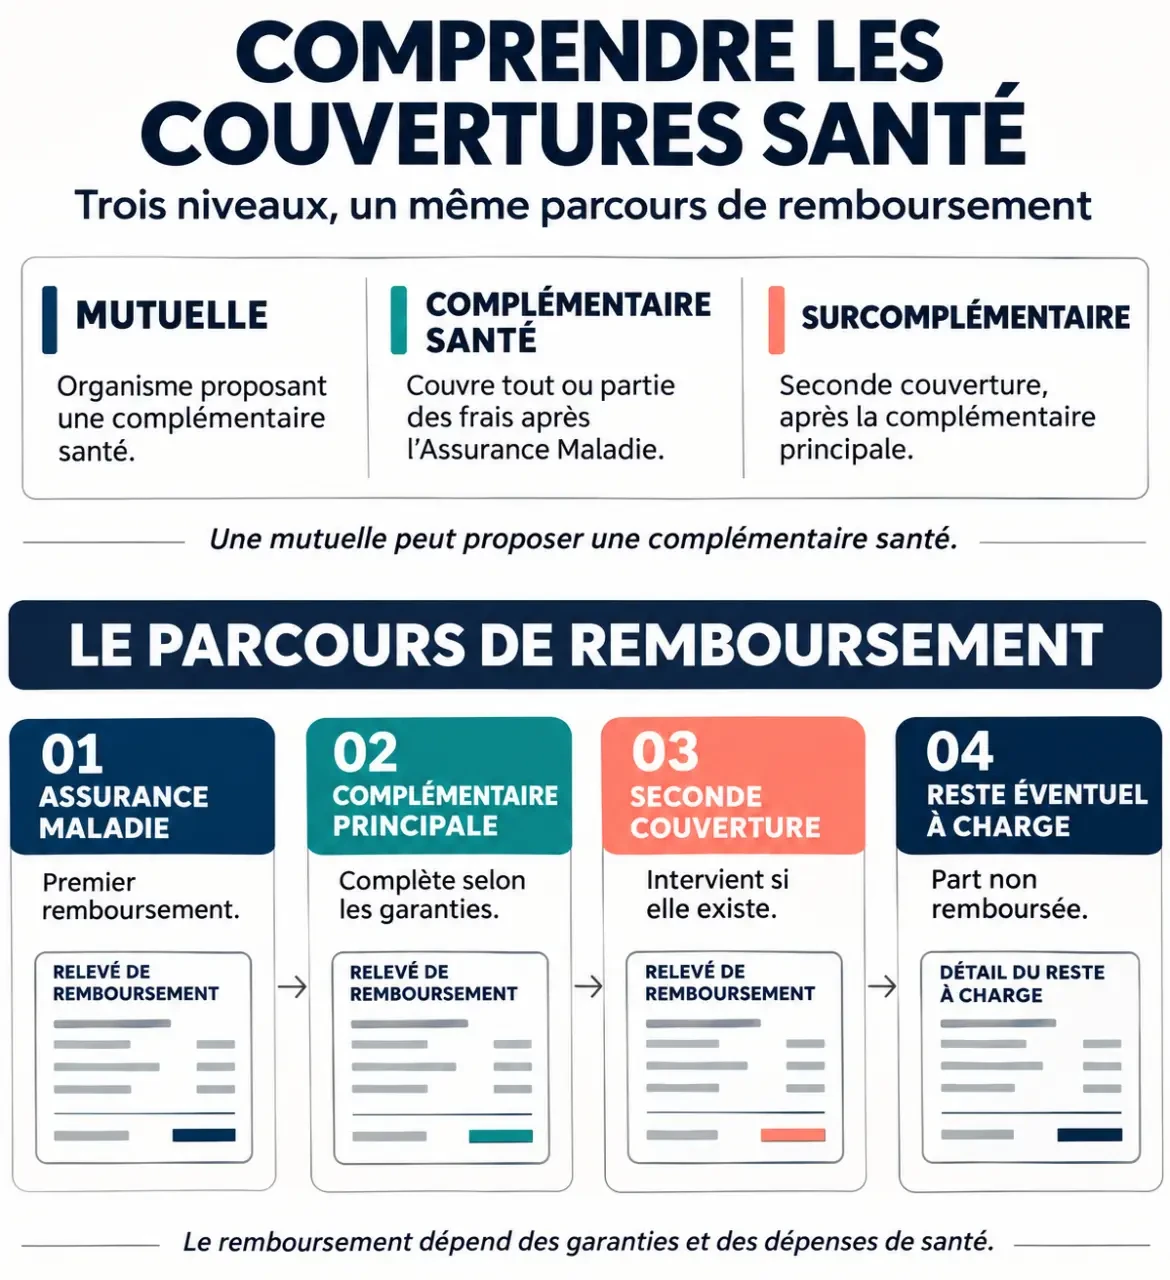
La complémentaire santé est un contrat qui prend en charge tout ou partie des dépenses restant après l’intervention de l’Assurance Maladie, dans les limites des garanties souscrites. Elle peut être individuelle ou collective, notamment lorsqu’elle est proposée par un employeur.
Au sens strict, une mutuelle est un organisme à but non lucratif qui peut proposer cette couverture. Dans le langage courant, on appelle toutefois « mutuelle » presque toute complémentaire santé, y compris lorsqu’elle est commercialisée par une société d’assurance ou une institution de prévoyance. Les deux appellations ne correspondent donc pas à deux niveaux de remboursement distincts.
Avoir « une mutuelle et une complémentaire » revient ainsi, le plus souvent, à détenir deux contrats couvrant des dépenses similaires. Cela peut arriver lorsqu’une personne conserve son contrat individuel après son adhésion à une couverture d’entreprise, ou bénéficie également du contrat de son conjoint.
La surcomplémentaire santé répond à une autre logique : elle est conçue pour intervenir après une première complémentaire et renforcer certains remboursements. Elle ne remplace pas la couverture principale. Son utilité dépend des insuffisances du premier contrat et de ses propres conditions de prise en charge.
Deux contrats ne permettent pas de se faire rembourser deux fois
Le cumul est autorisé, mais il ne transforme pas une dépense médicale en gain financier. Chaque organisme tient compte des sommes déjà remboursées et applique ses garanties. Si la première couverture a absorbé toute la dépense remboursable, la seconde n’a plus de reste à charge à couvrir.
L’ordre d’intervention des organismes
Pour un soin pris en charge par l’Assurance Maladie, le parcours habituel suit trois étapes. Les contrats interviennent successivement, et non comme deux remboursements indépendants portant sur la totalité de la facture.
- L’Assurance Maladie rembourse sa part selon les règles applicables au soin.
- La complémentaire principale intervient conformément à son tableau de garanties.
- La seconde complémentaire examine le solde éventuel, en tenant compte des remboursements précédents et de ses conditions contractuelles.
Un reste à charge peut subsister malgré ces trois interventions. Une exclusion, un plafond atteint ou une dépense non couverte ne disparaît pas simplement parce que vous possédez deux contrats. Certaines participations restent également non remboursables dans le cadre des contrats responsables.
Une seule télétransmission avec l’Assurance Maladie
Une seule complémentaire peut être reliée à votre dossier d’Assurance Maladie pour la télétransmission. La seconde n’est donc pas automatiquement destinataire des mêmes informations. Son intervention nécessite généralement de transmettre le décompte de la première complémentaire, accompagné, selon les demandes, du relevé de l’Assurance Maladie et de la facture acquittée.
Avant de conserver deux couvertures, demandez au second organisme s’il accepte d’intervenir après votre contrat principal et selon quelle méthode de calcul. Ne supposez pas que deux niveaux de garanties affichés sur des tableaux s’additionnent mécaniquement.
Mutuelle d’entreprise et contrat du conjoint : vérifier les dispenses
Une double affiliation peut apparaître à l’embauche, lors d’un changement d’employeur ou lorsqu’un conjoint bénéficie d’un contrat familial. Elle n’est pas nécessairement obligatoire dans la durée : des cas de dispense d’adhésion existent, sous conditions.
Les cas de dispense de mutuelle d’entreprise obligatoire — Consultez un tableau récapitulatif des situations permettant de refuser l’adhésion à la couverture santé collective obligatoire.
Si vous êtes déjà couvert par le contrat collectif de votre conjoint, renseignez-vous auprès de votre employeur sur la dispense applicable à votre situation. Celle-ci n’est pas automatique : une demande et des justificatifs peuvent être nécessaires. Le service des ressources humaines pourra préciser les conditions et le moment auquel effectuer la démarche.
La question de deux mutuelles d’entreprise peut aussi se poser en cas d’employeurs multiples. Là encore, il faut examiner les règles des régimes collectifs et les possibilités de dispense avant de conclure que deux adhésions doivent être maintenues.
Si vous détenez un contrat individuel au moment de rejoindre une entreprise, vérifiez les possibilités de dispense temporaire ou de résiliation adaptées à votre situation. Ne cessez pas simplement de payer vos cotisations : faites confirmer la date de fin du contrat et assurez-vous que la nouvelle couverture est effective.
Enfin, distinguez l’adhésion du salarié de celle de ses ayants droit. Selon le contrat collectif, la couverture du conjoint ou des enfants peut être obligatoire ou facultative. Cette différence peut modifier l’intérêt de conserver une autre assurance familiale.
Deuxième mutuelle, surcomplémentaire ou garanties renforcées : choisir le bon levier
Pour améliorer vos remboursements, ajouter un contrat n’est pas la seule solution. Vous pouvez parfois renforcer votre couverture actuelle. L’arbitrage dépend notamment de votre liberté de modifier le contrat principal et des postes sur lesquels vous êtes insuffisamment couvert.
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Renforcer le contrat existant | Améliorer les garanties en conservant une gestion centralisée. | Vérifier les options proposées et le surcoût demandé. |
| Souscrire une seconde complémentaire | Compléter certains remboursements ou conserver une couverture déjà accessible. | Éviter les doublons et confirmer les modalités d’intervention en second rang. |
| Choisir une surcomplémentaire | Renforcer une première couverture, notamment sur des besoins ciblés. | Contrôler les plafonds, exclusions et conditions d’articulation avec le premier contrat. |
Les besoins concernent souvent trois postes : l’optique, le dentaire et l’hospitalisation. Comparez néanmoins des prestations précises : équipement optique envisagé, acte dentaire inscrit au devis, dépassements d’honoraires ou chambre particulière. Un contrat peut être intéressant pour un poste et peu utile pour un autre.
Le devis peut servir d’amorce à votre décision : plutôt que de demander si une deuxième mutuelle est « meilleure », transmettez le même document aux organismes concernés et demandez une estimation de leur intervention successive. Vous repérerez ainsi le point de blocage réel : plafond épuisé, acte exclu ou garantie insuffisante. C’est ce point précis qu’il faut corriger, pas nécessairement l’ensemble de votre couverture.
Calculer l’intérêt du cumul avant toute souscription
Comparez le coût supplémentaire aux remboursements supplémentaires attendus, et non au remboursement total annoncé. Une partie des dépenses serait déjà prise en charge par votre contrat actuel : elle ne constitue pas un bénéfice apporté par la seconde couverture.
Pour vos soins prévisibles, estimez le reste à charge après la première complémentaire, puis demandez ce que la seconde pourrait réellement rembourser. Comparez cette somme aux cotisations supplémentaires sur une même période. Tenez aussi compte de la protection recherchée face à une hospitalisation imprévue : l’intérêt d’une assurance ne se limite pas aux dépenses certaines.
Avant de signer, vérifiez les éléments suivants :
- Les plafonds par acte, par bénéficiaire et par période.
- Les exclusions, délais de carence et éventuelles limites de remboursement au début du contrat.
- Le calcul des garanties après déduction des sommes déjà versées.
- Les justificatifs exigés et les délais pour déposer une demande.
- Les conditions de modification ou de résiliation des contrats concernés.
Conservez les confirmations écrites, les devis et les décomptes. Le bon choix n’est pas forcément d’avoir davantage de contrats : c’est d’obtenir une couverture qui réduit vos dépenses les plus difficiles à supporter, pour une cotisation et des démarches acceptables.
- Alzheimer en EHPAD : choisir entre PASA, unité protégée et UHR - 20 novembre 2026
- Téléassistance mobile : sortir seul sans compter uniquement sur son téléphone - 18 novembre 2026
- Téléassistance gratuite : les aides à vérifier avant de payer un abonnement - 16 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Lettre de résiliation mutuelle : les mentions à inclure, les justificatifs et l’envoi recommandé
 Une mutuelle santé MMA senior modulable pour mieux maîtriser l’hospitalisation et l’audition
 Mutuelle et complémentaire santé : le statut de l’organisme ne suffit pas à juger la couverture
 Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie