Mutuelle et complémentaire santé : le statut de l’organisme ne suffit pas à juger la couverture
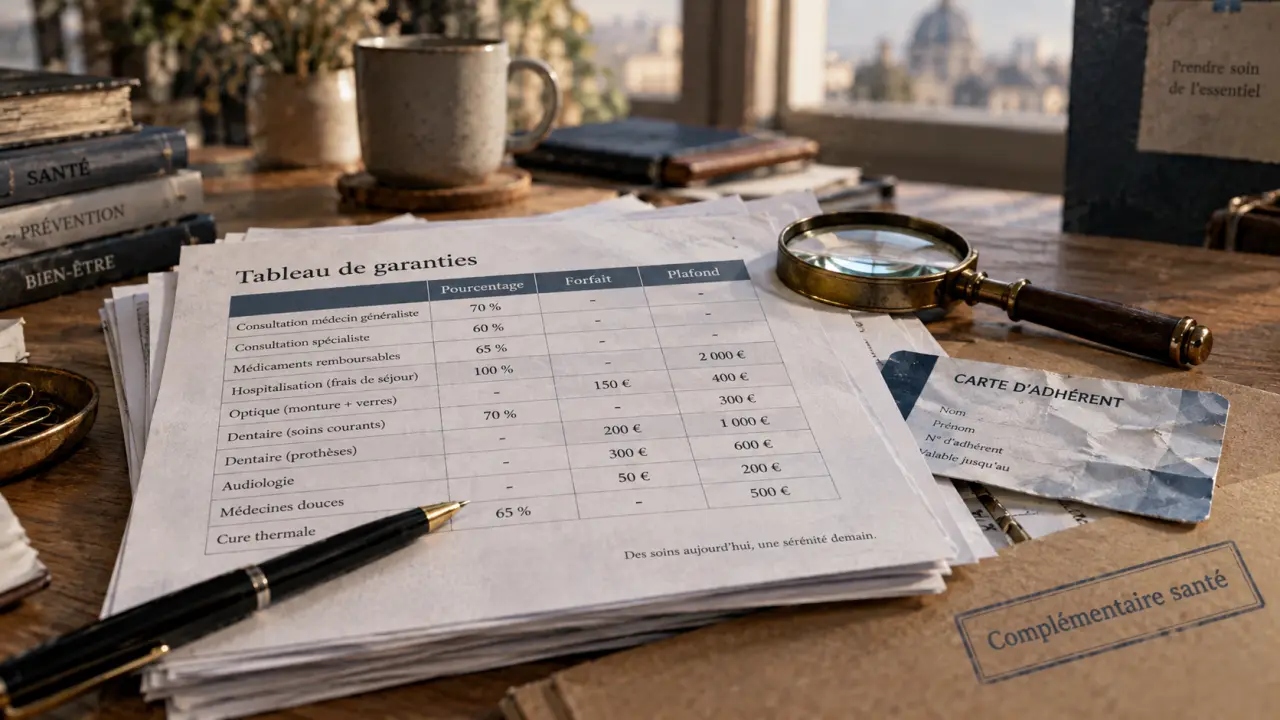
La différence entre une mutuelle et une complémentaire santé tient d’abord au vocabulaire. Dans la vie courante, les deux termes sont souvent employés comme des synonymes. En réalité, la complémentaire santé désigne la protection qui complète les remboursements de l’Assurance maladie, tandis que la mutuelle est un type précis d’organisme pouvant proposer cette protection. Pour comparer correctement les offres, il faut donc regarder les garanties et les limites du contrat, pas seulement son intitulé.
Complémentaire santé : la couverture qui intervient après l’Assurance maladie
L’Assurance maladie rembourse une partie des dépenses de santé selon les actes et les tarifs de référence. Le montant restant peut inclure le ticket modérateur, les dépassements d’honoraires ou des frais peu remboursés, voire non remboursés. Une complémentaire santé peut prendre en charge tout ou partie de ce reste à charge, dans les limites prévues par le contrat.
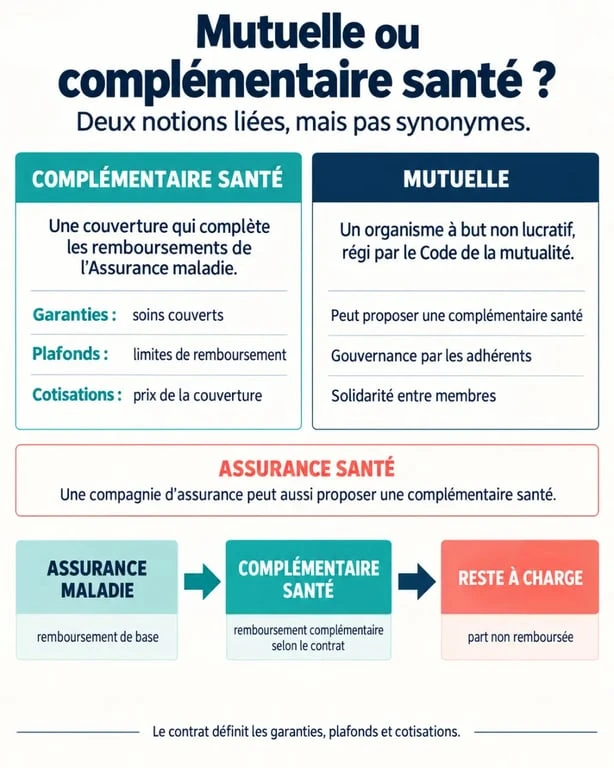
Le terme décrit donc avant tout une fonction, et non nécessairement l’organisme qui vend ou gère le contrat. La complémentaire intervient après le remboursement de la Sécurité sociale. Elle peut être souscrite à titre individuel, proposée dans le cadre d’un contrat collectif par un employeur ou relever d’un dispositif solidaire sous conditions.
Un circuit de remboursement à lire dans le bon ordre
Pour comprendre une garantie, mieux vaut suivre la dépense plutôt que se fier à une formule commerciale. Après une consultation, l’Assurance maladie verse sa part. La complémentaire intervient ensuite selon le niveau choisi. Le remboursement peut être exprimé en pourcentage, sous la forme d’un forfait annuel ou d’un plafond par acte. Il peut aussi être limité à un réseau de professionnels. Le montant finalement payé dépend du tarif du praticien et de ses éventuels dépassements d’honoraires.
Une dépense de santé se lit donc par étapes : tarif pratiqué, remboursement obligatoire, garantie complémentaire, puis reste à charge final. Cette méthode évite une erreur fréquente : penser qu’une bonne couverture des soins courants protège automatiquement de la même manière l’optique, le dentaire ou l’hospitalisation. Chaque poste possède ses propres règles, plafonds et exclusions.
La mutuelle est un organisme, l’assurance santé en est un autre
Une mutuelle santé peut proposer une complémentaire santé, mais toutes les complémentaires santé ne sont pas proposées par une mutuelle. Certaines sont commercialisées par des compagnies d’assurance. Pour l’assuré, le contrat peut sembler proche. La différence concerne surtout le statut juridique et le mode de gouvernance de l’organisme.
| Notion | Ce qu’elle désigne | Cadre et fonctionnement |
|---|---|---|
| Complémentaire santé | Une couverture qui complète les remboursements de l’Assurance maladie | Elle peut être proposée par une mutuelle ou une compagnie d’assurance, en individuel ou en collectif |
| Mutuelle | Un organisme à but non lucratif qui propose notamment des contrats de santé | Elle est régie par le Code de la mutualité et ses membres participent à sa gouvernance |
| Assurance santé | Un contrat de complémentaire santé proposé par une compagnie d’assurance | Elle est généralement régie par le Code des assurances ; les garanties et les cotisations dépendent du contrat |
Solidarité et gouvernance : la particularité mutualiste
Une mutuelle repose sur un modèle non lucratif et solidaire. Ses adhérents sont représentés dans une organisation qui comprend notamment une assemblée générale et un conseil d’administration. Les cotisations financent les prestations, les frais de gestion et les actions prévues par l’organisme, selon son fonctionnement.
Une compagnie d’assurance obéit à une logique assurantielle différente. Cela ne signifie pas qu’elle propose nécessairement de moins bonnes garanties. La qualité d’une offre se mesure surtout à ses remboursements, à ses limites et à ses services. En pratique, le mot « mutuelle » est souvent utilisé pour parler de toute complémentaire santé, y compris lorsqu’elle est proposée par une compagnie d’assurance.
Les deux solutions ont toutefois un objectif commun : compléter les remboursements de l’Assurance maladie et réduire le reste à charge. Dans les deux cas, les garanties dépendent du contrat choisi et les cotisations servent à financer la couverture prévue.
Les garanties font la différence au quotidien
Deux contrats peuvent produire des remboursements très différents, que les organismes aient un statut identique ou non. Le bon réflexe consiste à examiner les garanties poste par poste, en tenant compte des soins réellement utilisés par vous ou votre famille.
- Soins courants : les consultations, analyses, frais de pharmacie et actes paramédicaux peuvent laisser un reste à charge, notamment en cas de dépassements d’honoraires.
- Hospitalisation : vérifiez la prise en charge des frais de séjour, du forfait hospitalier, des honoraires et, si elle répond à vos besoins, de la chambre particulière.
- Optique, dentaire et audition : ces postes fonctionnent souvent avec des forfaits ou des plafonds spécifiques pour les lunettes, lentilles, prothèses dentaires, soins d’orthodontie ou aides auditives.
- Soins peu ou non remboursés : certaines formules prévoient une enveloppe pour les médecines douces. Les disciplines couvertes et les conditions varient selon les contrats.
Pourcentage, forfait et plafond : trois indications à ne pas confondre
Un remboursement en pourcentage ne correspond pas automatiquement au prix payé au praticien. Il s’appuie généralement sur une base de remboursement. Un forfait prévoit une somme maximale pour une dépense ou une période donnée. Un plafond limite la prise en charge, même si la facture est supérieure. Il faut lire ces indications avec les exclusions du contrat pour estimer le remboursement réel.
Le tiers payant est un autre critère concret. Lorsqu’il s’applique, il évite d’avancer tout ou partie des frais couverts chez certains professionnels. Vérifiez également les délais de carence, pendant lesquels certaines garanties ne s’appliquent pas encore, ainsi que les conditions d’accès aux services annexes. Une garantie peut donc sembler intéressante sur le papier, mais être moins utile si elle comporte un plafond bas, une exclusion ou un délai d’attente adapté à vos besoins.
Choisir selon votre situation plutôt que selon le nom du contrat
Le choix entre une mutuelle et une assurance santé ne doit pas se limiter au statut de l’organisme. Commencez par lister vos dépenses prévisibles : lunettes à renouveler, soins dentaires envisagés, consultations auprès de spécialistes pratiquant des dépassements, hospitalisation ou besoins d’un enfant et d’un conjoint. Comparez ensuite les garanties associées à ces postes avec le montant de la cotisation. Un comparatif des mutuelles santé permet de rapprocher, pour un même profil, les cotisations mensuelles des niveaux de remboursement proposés en optique, dentaire et hospitalisation.
Regardez aussi la manière dont les remboursements sont calculés. Un forfait peut être plus lisible pour l’optique ou le dentaire, tandis qu’un pourcentage dépend de la base de remboursement. Les exclusions et plafonds peuvent modifier fortement le montant réellement pris en charge. Le coût de la couverture ne suffit donc pas à départager deux contrats.
Pour une famille, l’ajout des ayants droit, les garanties d’orthodontie et les plafonds par bénéficiaire méritent une attention particulière. Un étudiant ou un indépendant recherchera souvent un équilibre entre budget et protection essentielle. Un senior pourra privilégier l’hospitalisation, l’audition, l’optique et le dentaire. Ces orientations servent de points de départ, mais ne remplacent pas la lecture du tableau de garanties.
Contrat collectif, individuel et complémentaire santé solidaire
Un salarié peut bénéficier d’une mutuelle d’entreprise sous la forme d’un contrat collectif proposé par l’employeur. Avant de souscrire une couverture individuelle, il faut examiner les garanties déjà prévues, la place des ayants droit et les possibilités de renfort. Une personne sans couverture collective peut souscrire directement un contrat individuel auprès d’une mutuelle ou d’un assureur.
Le contrat collectif et le contrat individuel ne répondent pas au même cadre de souscription. Dans le premier cas, la couverture est liée à l’entreprise et aux conditions prévues par le contrat proposé. Dans le second, l’assuré choisit directement son organisme et son niveau de garanties. Dans les deux situations, les exclusions, les plafonds, les délais de carence et les services doivent être vérifiés. La comparaison doit porter sur le rapport entre cotisations, remboursements et services inclus, car le seul chiffre d’affaires ne reflète pas la qualité d’une couverture santé collective.
La complémentaire santé solidaire, ou C2S, est un dispositif distinct destiné aux personnes qui remplissent des conditions de résidence et de ressources. Elle ne doit pas être confondue avec une offre commerciale classique. Avant de choisir, comparez donc le type de contrat disponible, les besoins à couvrir, les garanties, les exclusions, les plafonds, les délais de carence et le coût total. Ce sont ces éléments, plus que le mot « mutuelle », qui déterminent la protection effective.
- Résilier sa mutuelle santé après un an : sans frais, avec un mois de délai - 22 octobre 2026
- Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget - 20 octobre 2026
- Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance matériel médical : ce qu’elle couvre, ce qu’elle exclut et pourquoi le transport change tout
 Assurance médecin : les garanties à vérifier avant de signer
 SG Santé mutuelle : accéder à l’espace assuré, à la carte de tiers payant et aux remboursements
 Tarif de la mutuelle santé Pacifica : une cotisation qui dépend surtout de votre profil et de vos garanties