CIC mutuelle santé : le 100 % Santé réduit le reste à charge, mais ne remplace pas une couverture adaptée
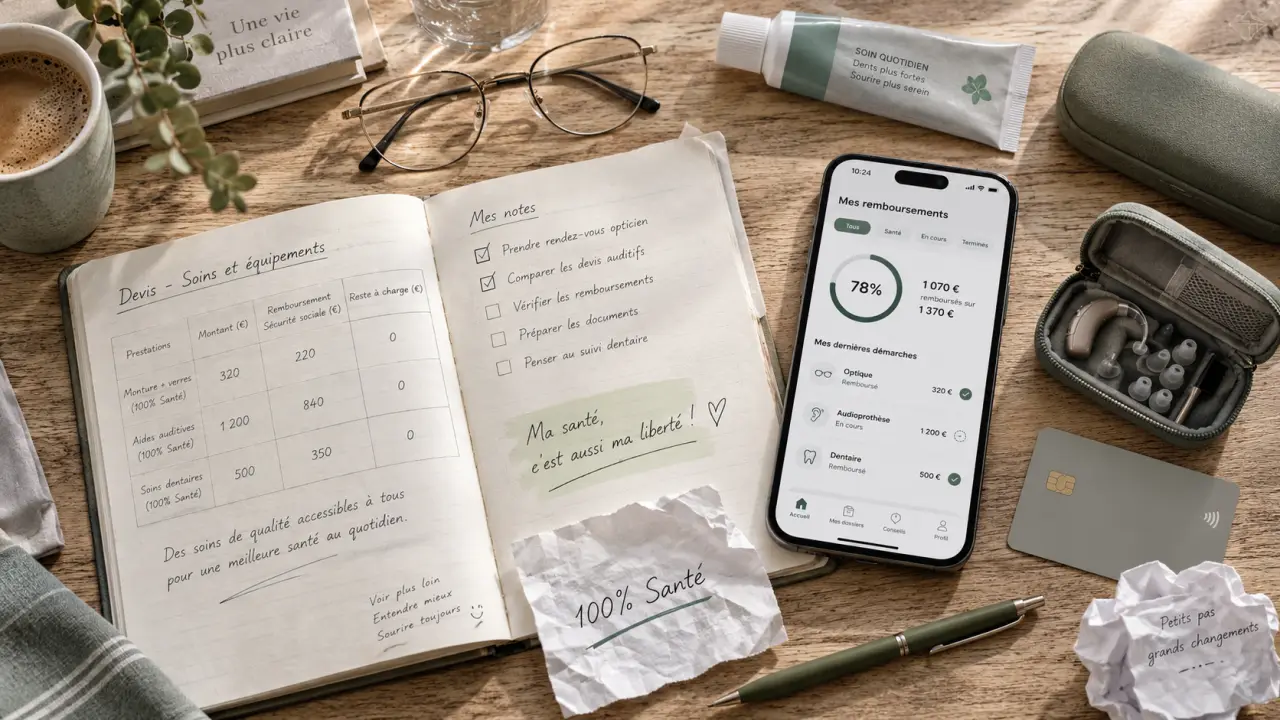
Une complémentaire santé complète les remboursements de la Sécurité sociale et réduit le reste à payer selon les soins reçus et les garanties choisies. Pour évaluer une mutuelle santé CIC , examinez donc les postes qui pèsent réellement dans votre budget, les services de gestion et les conditions du contrat. Le panier 100 % Santé ne suffit pas, à lui seul, pour juger la qualité d’une couverture.
Ce qu’une complémentaire santé CIC peut couvrir
La complémentaire santé proposée par le CIC peut s’adapter aux besoins d’une personne seule, d’un couple ou d’une famille. Elle intervient après la Sécurité sociale sur les dépenses prises en charge par le contrat. Le niveau de protection dépend de votre fréquence de soins, de votre situation familiale et de vos priorités : renouvellement de lunettes, soins dentaires, appareils auditifs, assistance ou médecines complémentaires.
Carte Avance Santé CIC : évitez l’avance de frais — Découvrez la carte incluse dans la complémentaire santé CIC pour régler vos dépenses de santé sans avancer les frais.
Une couverture adaptable ne signifie pas que chaque dépense est remboursée de la même manière. Les montants, les plafonds éventuels, les équipements concernés, les exclusions et les modalités de prise en charge doivent être vérifiés dans les documents contractuels. Ces éléments permettent de comparer une garantie annoncée comme confortable avec vos dépenses prévisibles et votre budget.
Les postes à examiner avant toute décision
Commencez par identifier les soins qui reviennent le plus souvent dans votre foyer. L’optique, le dentaire et l’audiologie peuvent peser fortement sur le budget. Pour certains profils, les médecines douces, l’assistance ou les besoins liés à un changement de situation doivent aussi entrer dans la réflexion.
| Poste de santé | Point à contrôler | Pourquoi c’est utile |
|---|---|---|
| Optique | Monture, verres correcteurs et éventuel choix dans le panier 100 % Santé | Le besoin varie selon la correction et la fréquence de renouvellement. |
| Dentaire | Soins prothétiques dentaires et équipements éligibles | Les couronnes, bridges et prothèses amovibles ne relèvent pas tous des mêmes conditions. |
| Audiologie | Prothèses auditives pour adultes et panier de soins retenu | Le dispositif 100 % Santé répond à des critères précis de prix et de qualité. |
| Services | Avance de frais, suivi en ligne et assistance | La simplicité administrative compte aussi dans le choix d’une couverture. |
100 % Santé : comprendre ce qui peut rester à votre charge
Le dispositif gouvernemental 100 % Santé vise à améliorer l’accès à certains soins et équipements. Lorsqu’un assuré dispose d’une assurance santé responsable et choisit un équipement appartenant au panier défini, le reste à charge peut être nul après l’intervention de la Sécurité sociale et de la complémentaire santé. Ce dispositif ne couvre donc pas tous les produits, chez tous les professionnels, sans condition de choix.
Les équipements concernés par le panier de soins
Le dispositif concerne notamment l’optique, avec une monture et deux verres correcteurs répondant aux critères du panier, certains soins prothétiques dentaires et les prothèses auditives pour adultes. Il peut aussi couvrir certains fauteuils roulants ainsi que des prothèses capillaires de classe 1 et 2. Avant de retenir un équipement, demandez au professionnel de santé s’il appartient bien au panier 100 % Santé.
Un devis se lit ligne par ligne
Demandez un devis détaillé avant de vous engager. Repérez la part relevant de la Sécurité sociale, celle de la complémentaire santé et le reste éventuel. Si une alternative 100 % Santé existe, comparez-la à l’équipement hors panier : esthétique, matériaux, options, prix et reste à charge peuvent différer. Cette lecture permet de choisir en connaissance de cause, sans confondre l’éligibilité au dispositif avec la couverture générale du contrat.
Choisir ses garanties selon sa situation, pas selon un profil théorique
Une bonne couverture n’est pas forcément celle qui affiche le niveau maximal sur tous les postes. Elle doit correspondre à des dépenses plausibles et protéger votre budget lorsqu’un besoin plus coûteux survient. Une famille peut privilégier l’optique et le dentaire. Une personne qui voyage peut accorder plus de place à l’assistance. Un retraité peut réévaluer l’audition, les soins dentaires, l’optique, les médecines complémentaires et les services d’accompagnement. Pour une entreprise, mutuelle d’entreprise Henner réunit les enjeux de couverture santé et de protection collective dans une même approche.
Il est utile de raisonner sur plusieurs années plutôt que sur la seule dépense du mois. Les lunettes se renouvellent à un rythme différent des soins dentaires, tandis qu’un besoin auditif ou une perte d’autonomie peut apparaître plus tard. En recensant les soins probables, vous évitez deux erreurs : payer pour des garanties inutilisées ou découvrir trop tard qu’un poste important est insuffisamment protégé. Cette approche aide aussi à savoir quand revoir le contrat, par exemple lors d’un départ à la retraite, de l’arrivée d’un enfant, d’une séparation ou d’une évolution de l’état de santé.
Une grille de décision concrète
- Listez les dépenses de santé récentes et les équipements à prévoir.
- Classez vos priorités entre optique, dentaire, audiologie, médecines douces et assistance.
- Vérifiez les limites, plafonds, exclusions et conditions applicables à chaque garantie.
- Comparez le coût de la cotisation avec le reste à charge que vous souhaitez réduire.
- Demandez conseil si votre situation familiale ou professionnelle évolue.
Carte Avance Santé et gestion des remboursements en ligne
Au-delà des garanties, les outils associés au contrat peuvent simplifier les démarches courantes. La carte Avance Santé est présentée comme un moyen d’éviter l’avance de frais, selon les conditions prévues. Son utilisation et son périmètre doivent être confirmés dans le contrat et auprès du professionnel concerné. L’absence d’avance dépend toujours de la situation et de la prise en charge applicable.
Suivre son contrat depuis l’espace assurance santé
L’espace assurance santé du CIC, accessible depuis le site web et l’application mobile, permet de déclarer, suivre et gérer le contrat ainsi que les remboursements. Cette gestion à distance est utile pour vérifier l’avancement d’une demande, retrouver les informations du contrat ou effectuer une démarche sans attendre un rendez-vous.
Avant une dépense importante, utilisez cet espace comme un tableau de bord. Consultez les remboursements déjà réalisés, conservez les devis et vérifiez les garanties liées au soin envisagé. Cette préparation limite les incompréhensions après l’achat d’un équipement ou la réalisation d’un acte médical.
Préparer un échange utile avec un conseiller CIC
Un conseiller peut vous aider à trouver un équilibre entre protection et budget, notamment lorsque les besoins sont difficiles à hiérarchiser, y compris pour la couverture d’un crédit senior. Pour rendre l’échange concret, préparez la composition du foyer, les dépenses récentes, les équipements prévus, les garanties détenues et les services auxquels vous tenez.
Demandez des réponses précises sur les postes prioritaires : modalités du 100 % Santé, prise en charge des équipements hors panier, fonctionnement de la carte Avance Santé, adaptation de la couverture et démarches en ligne. Demandez aussi les documents contractuels pour vérifier les conditions de remboursement avant toute souscription. Une mutuelle santé CIC se choisit ainsi selon la cohérence entre vos soins, votre budget et les services dont vous aurez réellement l’usage.
- Résilier sa mutuelle santé après un an : sans frais, avec un mois de délai - 22 octobre 2026
- Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget - 20 octobre 2026
- Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Fibroscopie gastrique : 70 % remboursés sur la base de la Sécurité sociale, mais le prix peut aller de 60 à 2000 euros
 Contacter l’Assurance Maladie : 36 46, compte ameli et solutions sans espace client
 Visibilité, angles morts, équipements : comment limiter les traumatismes à deux-roues ?
 Crédit immobilier senior : comment bien s’assurer ?