SwissLife propose 9 niveaux de garanties pour ajuster votre complémentaire santé
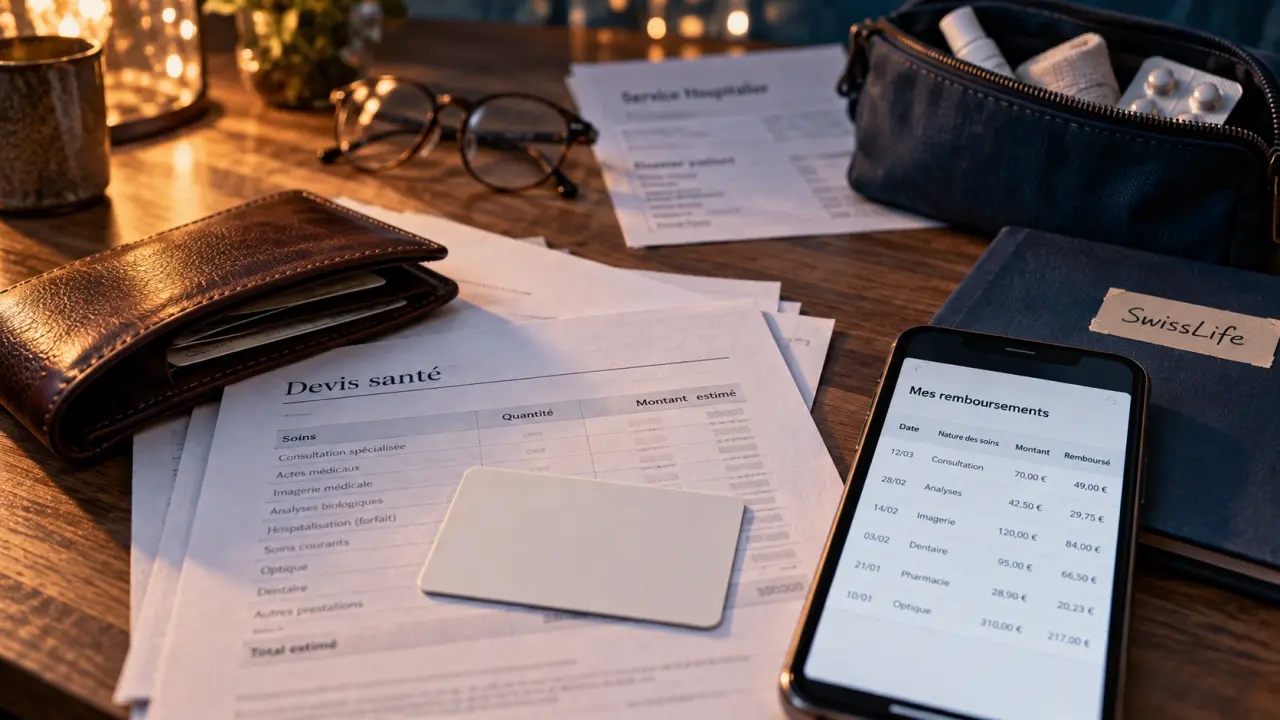
La mutuelle santé SwissLife , comme on la désigne couramment, correspond à une assurance complémentaire destinée à compléter les remboursements de l’Assurance Maladie obligatoire. Le choix ne repose pas uniquement sur le montant de la cotisation. Il faut surtout examiner les soins dont vous avez besoin, les dépassements d’honoraires, les plafonds et les services qui facilitent les démarches.
SwissLife : une complémentaire santé, pas une mutuelle au sens juridique
Dans le langage courant, « mutuelle santé » désigne toute couverture complémentaire. Juridiquement, SwissLife est une compagnie d’assurance régie par le Code des assurances, et non une mutuelle relevant du Code de la mutualité. Pour l’assuré, l’objectif reste similaire : réduire le reste à charge après l’intervention de la Sécurité sociale, y compris pour certains frais peu ou pas remboursés.
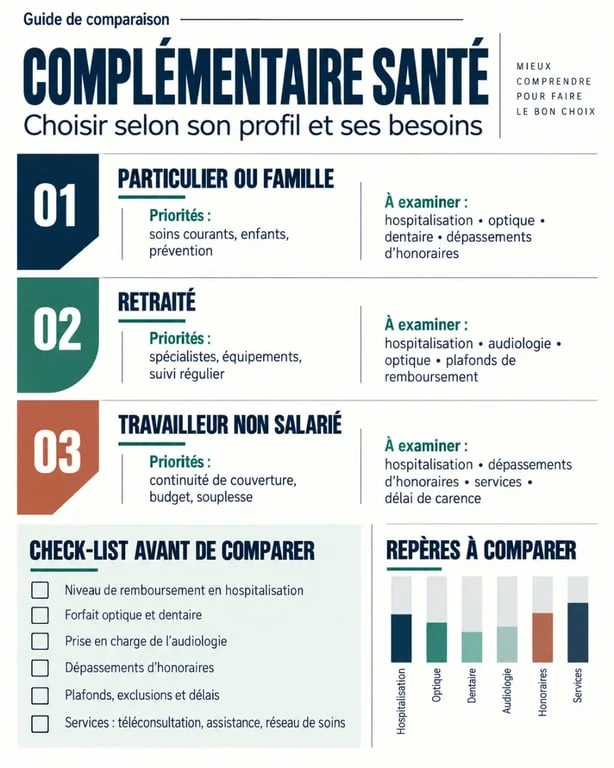
Les solutions varient selon la situation de chacun. SwissLife Santé Particuliers s’adresse aux personnes seules et aux familles. SwissLife Santé Retraités vise les seniors et les personnes qui quittent une couverture collective. SwissLife Santé Madelin concerne les travailleurs non salariés. Une complémentaire collective est obligatoire pour les salariés du secteur privé dans les conditions prévues par la loi. Un contrat individuel répond notamment aux besoins des indépendants, des retraités et des personnes sans couverture proposée par leur employeur.
| Solution | Profil concerné | Point d’attention avant de choisir |
|---|---|---|
| SwissLife Santé Particuliers | Particulier, couple, famille | Définir les postes prioritaires et le niveau de couverture recherché. |
| SwissLife Santé Retraités | Retraité, senior, jeune retraité | Comparer la nouvelle protection avec l’ancienne couverture collective et les besoins à venir. |
| SwissLife Santé Madelin | Travailleur non salarié | Vérifier l’équilibre entre budget professionnel, besoins personnels et garanties choisies. |
Garanties : choisir les soins à protéger avant le niveau de couverture
Les garanties peuvent concerner l’hospitalisation, les soins courants, l’optique, le dentaire et les aides auditives. SwissLife Santé Particuliers propose 9 niveaux de garanties. Les 8 premiers peuvent être modulés par bloc de garanties, avec un écart maximal de 2 niveaux sur l’ensemble de la formule. Le niveau 9 n’est pas modulable. Cette organisation permet de renforcer un poste précis sans augmenter de la même façon toute la couverture.
Hospitalisation et consultations : anticiper les frais difficiles à prévoir
Une hospitalisation peut entraîner des honoraires, des frais de séjour, une chambre particulière et des actes techniques. Pour les consultations, la question principale concerne souvent les dépassements d’honoraires. Leur prise en charge dépend du niveau de garanties et des conditions du contrat.
Les contrats responsables peuvent aussi plafonner la couverture des médecins non adhérents à l’OPTAM, l’option de pratique tarifaire maîtrisée. Avant de souscrire, observez les praticiens que vous consultez habituellement et leurs tarifs. Cette vérification permet de rapprocher le niveau de remboursement annoncé de vos dépenses réelles.
Optique, dentaire et audiologie : comparer les forfaits et les devis
Pour ces postes, le pourcentage de remboursement ne suffit pas toujours. Certains actes ou équipements relèvent d’un forfait, notamment lorsque la Sécurité sociale rembourse peu ou pas la dépense. Le dispositif 100 % Santé couvre certains équipements en optique, en dentaire et en audiologie avec un contrat responsable, à condition de choisir une offre éligible dans le panier prévu.
En dehors de ce panier, le niveau de garantie et les plafonds deviennent déterminants. Un devis dentaire ou optique permet de vérifier plus concrètement la part remboursée et la somme qui restera à payer.
Les dépenses de santé peuvent aussi se concentrer sur une même période. Une année peut être calme, puis une nouvelle paire de lunettes, une couronne et une consultation spécialisée peuvent se succéder. Plutôt que de retenir le niveau le plus élevé pour tous les postes, projetez vos besoins sur deux ou trois ans : renouvellement optique, suivi dentaire, appareillage ou hospitalisation programmée. Cette approche aide à distinguer une garantie utile d’une cotisation plus élevée sans avantage concret.
Lire un remboursement SwissLife sans se tromper de repère
La complémentaire intervient après le régime obligatoire. Lorsque la télétransmission NOEMIE est active, l’Assurance Maladie transmet automatiquement les informations nécessaires à SwissLife, sous réserve des accords existants. Le remboursement complémentaire peut alors être traité sans envoi manuel du décompte. Une facture ou un justificatif peut toutefois rester nécessaire pour certains soins.
100 % BRSS : ce que ce pourcentage couvre réellement
La BRSS correspond à la base de remboursement de la Sécurité sociale. Un remboursement annoncé à 100 % de la BRSS correspond à 100 % de cette base, en incluant généralement la part déjà versée par l’Assurance Maladie. Ce montant ne représente donc pas forcément 100 % de la dépense facturée.
Si le professionnel applique un tarif supérieur à la BRSS, le dépassement peut rester à votre charge, sauf si la garantie prévoit une prise en charge suffisante. Le niveau de remboursement doit donc être lu avec la base de calcul et non avec le seul pourcentage affiché.
- Pourcentage de BRSS : adapté aux actes qui disposent d’une base de remboursement.
- Forfait : montant prévu pour certains soins ou équipements, notamment lorsqu’ils sont peu remboursés.
- Dépassement d’honoraires : part située au-delà du tarif de référence, couverte selon le contrat.
- Reste à charge : somme finale à payer après les remboursements.
Pour comparer une formule SwissLife avec une ancienne complémentaire, placez les tableaux de garanties face à face, poste par poste. Ne vous arrêtez pas aux intitulés. Recherchez la base de calcul, le plafond annuel, les limites éventuelles par équipement, les conditions d’accès à la chambre particulière, les délais de carence et les exclusions indiquées dans les conditions contractuelles. Un devis de soin reste souvent le meilleur support pour mesurer l’écart entre deux contrats.
Les services qui limitent l’avance de frais et les démarches
Les services associés au contrat peuvent aussi peser dans le choix. SwissLife met en avant le réseau Carte Blanche Partenaires, qui réunit plus de 220 000 professionnels de santé. Il comprend notamment plus de 7 900 opticiens, plus de 9 700 chirurgiens-dentistes et plus de 5 600 audioprothésistes partenaires. Selon le professionnel et les garanties souscrites, ce réseau facilite l’accès au tiers payant et à des tarifs négociés.
Tiers payant, téléconsultation et assistance
Le tiers payant limite ou évite l’avance de frais sur la part couverte. L’attestation correspondante peut être demandée lors d’un rendez-vous chez un professionnel de santé. La téléconsultation médicale, proposée via Med&Vous by Europe Assistance, est annoncée comme accessible 24h/24 et 7j/7 .
Une assistance peut également accompagner certaines situations, comme une hospitalisation, une maternité, une maladie grave, une dépendance ou un décès. Les conditions d’accès et les limites de ces services doivent être vérifiées dans la notice du contrat.
MySwissLife : suivre un contrat et préparer une demande
L’espace client MySwissLife permet de consulter les remboursements, de suivre les demandes et de télécharger des documents, dont l’attestation de tiers payant. Il peut aussi servir à transmettre les éléments nécessaires à une prise en charge.
Avant de demander un devis, rassemblez l’âge des personnes à couvrir, le lieu de résidence, les garanties actuelles, les besoins réguliers et les devis de soins déjà disponibles. La cotisation étant personnalisée selon le profil et les options retenues, cette préparation rend la comparaison plus fiable. Une sage-femme libérale doit également vérifier l’étendue de la couverture RCP lorsqu’elle compare les niveaux de protection proposés dans un devis.
Retraité, famille ou indépendant : la décision dépend des priorités
Pour une famille, les besoins peuvent se concentrer sur l’optique, l’orthodontie ou les consultations. Pour un retraité, il peut être pertinent de réexaminer l’hospitalisation, les soins dentaires, l’audiologie et les consultations auprès de spécialistes pratiquant des dépassements.
L’offre retraités est présentée comme solidaire et sans questionnaire médical. Certains anciens assurés collectifs SwissLife peuvent bénéficier d’une réduction de 10 % sur leur cotisation s’ils souscrivent dans l’année suivant la fin de leur contrat collectif, selon les conditions applicables. Les modalités exactes doivent être confirmées au moment de la demande.
La démarche la plus prudente consiste à demander un devis personnalisé SwissLife, puis à le comparer à votre contrat actuel à partir de soins réels ou prévisibles. Pour les assurés déjà couverts, l’accès à MySwissLife permet de retrouver les remboursements et les documents utiles. La formule la plus pertinente est celle qui protège vos dépenses probables tout en maintenant une cotisation compatible avec votre budget.
- Résilier sa mutuelle santé après un an : sans frais, avec un mois de délai - 22 octobre 2026
- Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget - 20 octobre 2026
- Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Mutuelle d’entreprise après démission : la démission légitime change tout pour la portabilité
 Mutuelle santé Direct Assurance : des garanties ajustées pour réduire le reste à charge
 VIASANTÉ Mutuelle : garanties, téléconsultation et souscription sans questionnaire médical
 Mutuelle santé Crédit Agricole : les tarifs selon votre profil et les garanties à comparer