Mutuelle santé Crédit Agricole : les tarifs selon votre profil et les garanties à comparer
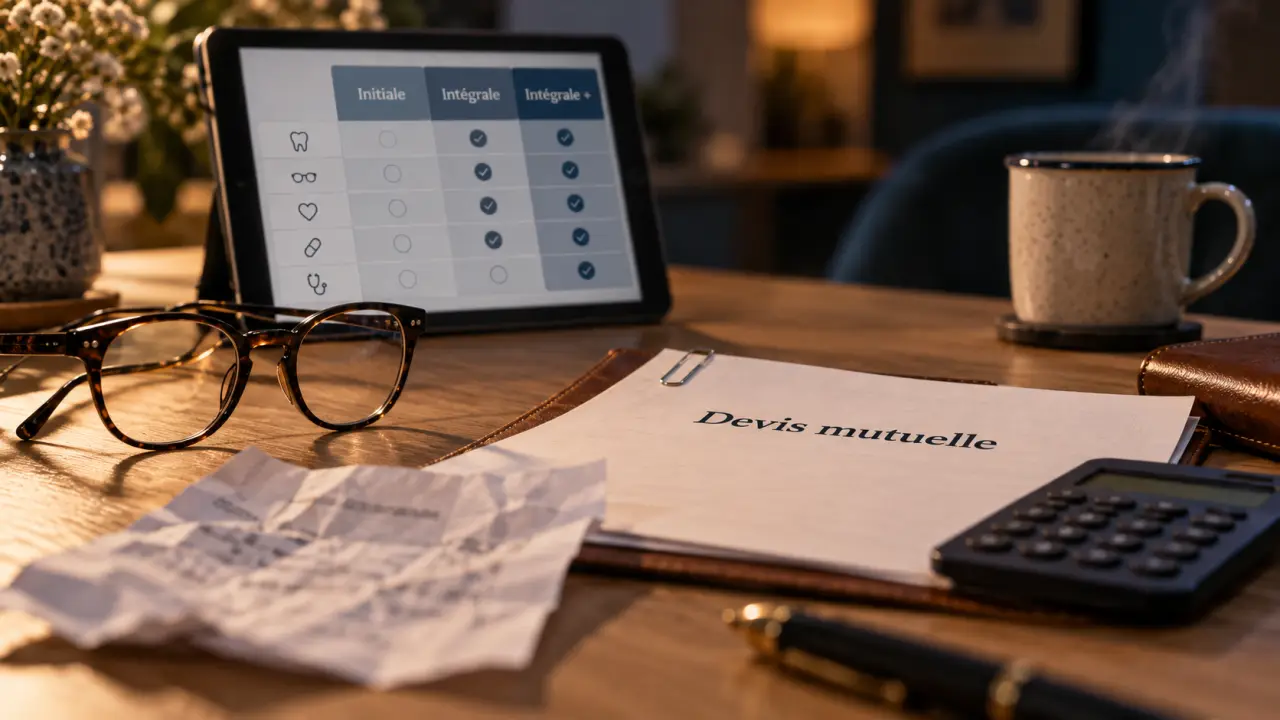
Le tarif d’une mutuelle santé Crédit Agricole n’est pas identique pour tous les assurés. Il dépend notamment de l’âge, du lieu de résidence, du régime obligatoire, de la composition du foyer et du niveau de garanties choisi. Pour obtenir un prix adapté, la simulation est plus fiable qu’une estimation générale. Elle permet de comparer la cotisation mensuelle, les remboursements prévus et le reste à charge sur les soins dont vous avez réellement besoin.
À quel tarif s’attendre selon votre profil ?
La complémentaire santé proposée par le Crédit Agricole, assurée par Pacifica, existe en trois niveaux. Les écarts de prix s’expliquent principalement par l’étendue de la couverture en hospitalisation, optique, dentaire et audiologie, mais aussi par les forfaits complémentaires. Une personne seule de 30 ans n’aura donc ni les mêmes besoins ni le même tarif qu’un senior ou qu’une famille avec enfants.
| Profil et formule | Cotisation mensuelle indicative | À retenir |
|---|---|---|
| Femme de 30 ans, sans enfant, à Lyon, Initiale | 34,96 € | Niveau d’entrée à envisager pour des besoins courants limités. |
| Femme de 30 ans, sans enfant, à Lyon, Intégrale | 61,08 € | Garanties renforcées pour les dépenses de soins plus régulières. |
| Femme de 30 ans, sans enfant, à Lyon, Intégrale + | 108,40 € | Couverture plus élevée pour limiter le reste à charge sur les soins coûteux. |
| Senior de 65 ans, formule intermédiaire | 142,86 € | Montant indicatif, à comparer avec 133,65 € de moyenne de marché pour ce profil. |
Ces montants sont des exemples et ne forment pas une grille tarifaire applicable à tous. Le lieu de résidence peut influer sur les tarifs pratiqués par les professionnels de santé. L’âge fait évoluer la probabilité de recours aux soins, tandis que l’ajout d’ayants droit modifie la cotisation. Selon Selectra, une réduction peut s’appliquer à partir du deuxième assuré. Le troisième enfant et les suivants peuvent aussi être couverts gratuitement, selon les conditions du contrat.
Comparer le coût annuel, pas seulement la mensualité
Une cotisation basse peut devenir moins avantageuse si vous payez régulièrement des dépassements d’honoraires, de nouvelles lunettes ou des prothèses dentaires peu remboursées. À l’inverse, une formule très protectrice peut être surdimensionnée si vos dépenses sont rares et si vous utilisez les équipements du panier 100 % Santé. Pour évaluer le rapport entre prix et couverture, estimez vos dépenses prévisibles sur douze mois et repérez les postes susceptibles de créer un reste à charge, notamment avec une mutuelle santé destinée aux travailleurs intérimaires.
Initiale, Intégrale ou Intégrale + : quelle couverture choisir ?
Les trois formules forment le socle du contrat. Elles peuvent être complétées par quatre boosters : Soins, Soins +, Forfaits et Forfaits +. Cette organisation permet de renforcer un poste précis sans choisir automatiquement le niveau maximal pour toutes les garanties.
- Initiale s’adresse à une personne qui recherche les garanties essentielles et accorde une priorité au budget mensuel.
- Intégrale convient à un besoin plus équilibré, notamment lorsque les dépenses en soins courants, en optique ou en dentaire sont régulières.
- Intégrale + cible les assurés qui souhaitent une protection plus élevée pour les équipements coûteux, l’hospitalisation ou les dépassements d’honoraires.
Ne confondez pas BRSS, forfait et frais réels
Un remboursement à 150 % de la BRSS, c’est-à-dire la base de remboursement de la Sécurité sociale, ne signifie pas que 150 % de la facture sera remboursé. Le calcul repose sur un tarif de référence qui peut être nettement inférieur au prix demandé par un spécialiste.
Un forfait correspond, lui, à une enveloppe en euros, généralement annuelle ou prévue pour un équipement. La mention « frais réels » obéit à une logique différente : elle indique une prise en charge pouvant aller jusqu’au montant effectivement facturé, dans les limites fixées par le contrat.
Pour lire un tableau de garanties, vérifiez la base de calcul, le plafond annuel, la fréquence de prise en charge et les conditions liées au professionnel consulté. Les dépassements peuvent rester élevés hors parcours de soins ou auprès d’un praticien qui n’adhère pas à un dispositif de pratique tarifaire maîtrisée.
Les garanties à vérifier avant de demander un devis
Les soins courants, les analyses, l’imagerie, les médicaments, l’hospitalisation, l’optique, le dentaire et l’audiologie font partie des postes à comparer. Le nom de la formule ne suffit pas à évaluer sa pertinence. Il faut surtout vérifier la réponse apportée aux dépenses les plus probables pour votre situation.
Hospitalisation, optique et dentaire : les postes les plus coûteux
Pour l’hospitalisation, examinez le forfait journalier, les honoraires, la chambre particulière et les services de confort. Selon la garantie retenue, les niveaux communiqués peuvent atteindre 75 € par jour pour une chambre particulière, 50 € pour les frais d’accompagnement, 10 € pour un forfait confort et 400 € pour un forfait naissance. Le forfait journalier hospitalier s’élève à 18 €, ou à 13,50 € par jour en psychiatrie.
En optique, les plafonds mentionnés vont jusqu’à 400 € pour une monture et des verres simples, et jusqu’à 600 € pour des verres complexes ou très complexes. En dentaire, la prise en charge peut atteindre 400 € pour certains soins non remboursés par la Sécurité sociale. Les médecines douces peuvent aussi ouvrir droit à un forfait allant jusqu’à 50 €. Ces montants doivent être comparés à vos devis et à vos habitudes de soins, pas seulement aux plafonds des autres formules.
Le 100 % Santé peut modifier le montant restant à payer. Pour les équipements éligibles en optique, en dentaire et en audioprothèse, il vise une prise en charge sans reste à charge lorsque l’assuré choisit le panier prévu et dispose d’un contrat responsable. Une formule modérée peut alors suffire. En revanche, le niveau du forfait devient plus déterminant si vous préférez un équipement hors panier.
Vérifier aussi les dépenses moins visibles
Certaines dépenses apparaissent moins souvent dans les comparatifs, mais peuvent peser dans le budget : téléconsultation, médicaments non remboursés, cures, chirurgie réfractive, assistance ou chambre particulière. Elles ne justifient pas automatiquement une cotisation plus élevée. Elles doivent toutefois être contrôlées avant la souscription, en tenant compte des plafonds et des conditions d’application.
Un moyen simple consiste à reprendre les frais de santé payés sans remboursement au cours de l’année précédente. Cette liste aide à repérer les garanties à renforcer et à éviter de payer pour une couverture qui ne correspond pas à vos usages.
Obtenir un devis et contrôler le reste à charge
La simulation d’assurance santé est annoncée en environ trois minutes. Elle demande généralement l’âge, la composition du foyer, la localisation, le régime obligatoire, la formule souhaitée et les options éventuelles. À la fin du parcours, vous pouvez comparer les cotisations, consulter les garanties, télécharger le devis, souscrire en ligne si vous êtes client ou demander à être rappelé par un conseiller.
- Renseignez votre profil avec précision, y compris les ayants droit à couvrir.
- Comparez les trois formules à garanties équivalentes, puis mesurez l’effet des boosters.
- Examinez les exemples de remboursement pour vos soins habituels et les professionnels consultés.
- Contrôlez les plafonds, les exclusions et les conditions d’application avant de valider.
Le tiers payant limite l’avance de frais chez les professionnels participants. La télétransmission facilite les échanges avec l’Assurance Maladie et le remboursement est annoncé sous 48 heures dans ce cadre. Vous pouvez suivre les remboursements et le reste à charge depuis l’application Mes Assurances ou l’espace client.
Les limites du contrat et les démarches utiles
Une comparaison sérieuse ne repose pas uniquement sur les garanties mises en avant. Consultez le document d’information sur le produit d’assurance, le tableau de garanties et les exemples de remboursement. Vérifiez les plafonds, les actes exclus, les conditions applicables aux médecines alternatives et les limites concernant les professionnels non conventionnés. Certains honoraires peuvent notamment être plafonnés à 200 % lorsque le praticien n’est pas signataire du DPTM. Le remboursement des dépassements doit être distingué du remboursement de la base de la Sécurité sociale pour estimer le reste à payer.
Après trois ans de détention, un bonus fidélité peut majorer certains forfaits. Un bonus de 50 € est aussi prévu dès 50 ans sur certains postes. Ces avantages complètent la couverture, mais ne remplacent pas une garantie adaptée dès la première année du contrat.
Pour une résiliation à l’échéance annuelle, le préavis indiqué est d’un mois. En cas de révision de cotisation, la résiliation peut intervenir dans les 30 jours suivant la connaissance de cette modification. Les demandes de remboursement doivent être transmises dans un délai maximal de deux ans.
Pour obtenir un accompagnement, Pacifica est joignable au 09 77 40 50 00. L’assistance est accessible au 0 800 810 812. Avant de contacter un conseiller, préparez votre numéro de contrat et les documents liés à votre demande pour faciliter son traitement.
- Résilier sa mutuelle santé après un an : sans frais, avec un mois de délai - 22 octobre 2026
- Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget - 20 octobre 2026
- Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Médecin absent : qui peut prolonger votre arrêt de travail, avec quels justificatifs et dans quels délais ?
 Agirc-Arrco et mutuelle santé : retraite, remboursements, prévoyance, qui contacter ?
 SwissLife propose 9 niveaux de garanties pour ajuster votre complémentaire santé
 Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie