Le chiffre d’affaires ne suffit pas pour choisir une mutuelle santé collective en 2024
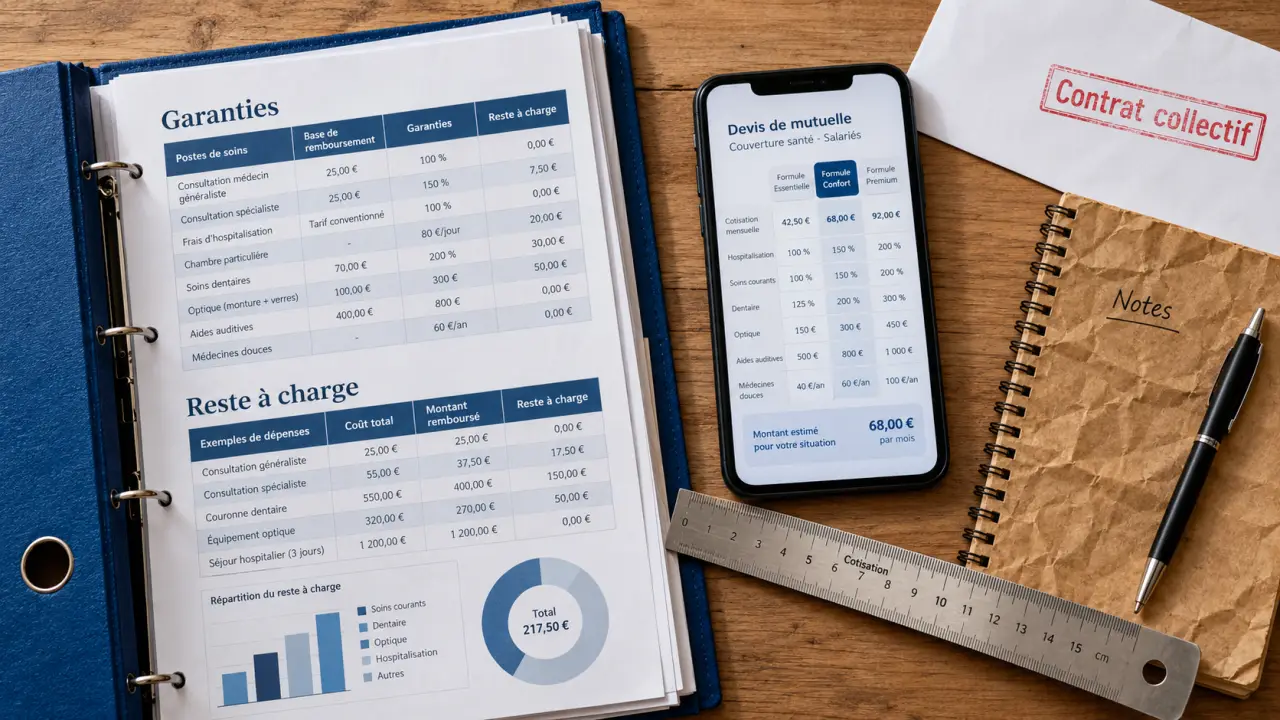
Pour choisir une complémentaire santé d’entreprise, la notoriété d’un organisme ne suffit pas. Une offre adaptée doit combiner conformité, remboursements cohérents, gestion simple et budget maîtrisé pour l’employeur comme pour les salariés. Ce comparatif présente les principaux acteurs et les critères qui influencent réellement le reste à charge et la qualité du service.
Les grands acteurs à comparer pour une mutuelle d’entreprise
En 2024, plusieurs groupes occupent une place importante sur le marché de la protection sociale, notamment Groupe Vyv, Malakoff Humanis, Aésio, AG2R La Mondiale, Allianz, Axa France et April. Ces organismes ne proposent pas un contrat unique. Leurs offres varient selon l’effectif, la convention collective, les catégories de personnel, les ayants droit et le niveau de garanties recherché.
| Organisme ou groupe | Repère de marché | Points à examiner dans le devis collectif |
|---|---|---|
| Groupe Vyv | 6,11 milliards d’euros de chiffre d’affaires dans le classement 2024 cité | Réseau de soins, gestion des affiliations, formules par niveau |
| Malakoff Humanis | 3,81 milliards d’euros | Accompagnement RH, outils salariés, options famille |
| Axa France | 3,57 milliards d’euros | Modularité des garanties, assistance, pilotage du contrat |
| Groupe April | 860 millions d’euros de chiffre d’affaires en 2024 | Distribution, gestion et adaptation aux petites structures |
Ces montants renseignent sur la taille et la capacité de distribution d’un groupe. Ils ne mesurent ni le niveau de remboursement ni l’adéquation du régime à une PME. April annonce, par exemple, un réseau de 15 000 courtiers partenaires. Cet élément peut faciliter l’accès au conseil, mais il ne remplace pas l’étude des garanties.
Le meilleur organisme est celui dont la proposition correspond aux besoins de la population salariée, à garanties comparables. Il faut donc examiner les contrats et non pas seulement le nom de l’assureur.
Pourquoi un classement ne remplace pas une comparaison de contrats
Le chiffre d’affaires, le nombre d’adhérents ou les avis permettent d’identifier des acteurs établis. Ils ne suffisent pas pour désigner la meilleure mutuelle santé collective. Deux contrats proposés par le même assureur peuvent produire des restes à charge très différents en optique, en dentaire ou en hospitalisation.
Pour obtenir une comparaison fiable, demandez des tableaux de garanties présentés sur une base identique. Vérifiez ligne par ligne les plafonds, les forfaits, les exclusions, les délais éventuels et les conditions d’évolution tarifaire.
Le socle obligatoire : ce que l’employeur doit prévoir
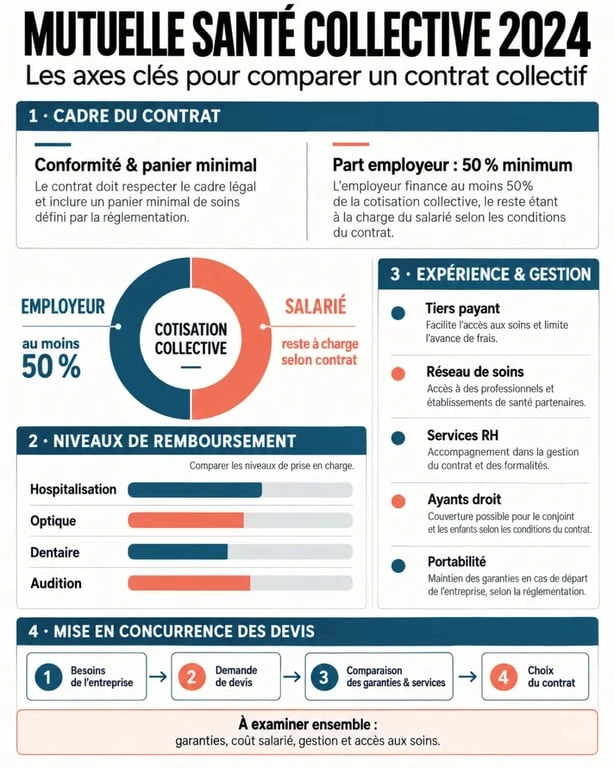
Dans le secteur privé, l’employeur doit proposer une complémentaire santé collective à ses salariés et financer au minimum 50 % de la cotisation. Le contrat doit respecter le panier de soins minimal et, dans la plupart des situations, relever du régime responsable.
Une convention collective ou un accord de branche peut imposer des garanties supérieures ou des règles particulières. Cette vérification doit précéder toute signature, car le contrat retenu doit respecter les dispositions applicables à l’entreprise.
- la prise en charge du ticket modérateur sur les soins remboursables ;
- la couverture du forfait journalier hospitalier, cité à 20 € ;
- des garanties minimales en dentaire, optique et audiologie dans le cadre applicable ;
- l’accès aux équipements du dispositif 100 % Santé lorsque les conditions sont réunies.
L’adhésion est en principe obligatoire. Certaines situations permettent toutefois de demander une dispense, notamment lorsqu’un salarié est déjà couvert par une mutuelle obligatoire, bénéficie de la complémentaire santé solidaire, travaille avec un contrat court ou exerce à temps très partiel, selon les cas prévus.
Les dispenses doivent être encadrées dans l’acte de mise en place du régime, qu’il s’agisse d’un accord collectif, d’un référendum ou d’une décision unilatérale de l’employeur. Les justificatifs et les conditions doivent être suivis par le service RH.
Ayants droit et portabilité : deux points souvent mal anticipés
Le conjoint et les enfants ne sont pas systématiquement couverts. Tout dépend du régime choisi et de la définition des bénéficiaires dans le contrat. Une formule familiale peut améliorer la protection, mais elle augmente la cotisation et modifie sa répartition entre l’employeur et le salarié.
En cas de rupture du contrat de travail ouvrant droit à l’assurance chômage, la portabilité ANI peut maintenir les garanties pendant une période limitée. Le gestionnaire RH doit informer le salarié et transmettre les éléments nécessaires à l’organisme. Les conditions exactes doivent être vérifiées au moment du départ.
Garanties, remboursements et services : lire un tableau sans se tromper
Un remboursement exprimé à 100 % de la base de remboursement de la Sécurité sociale ne couvre pas nécessairement les dépassements d’honoraires. Pour les soins courants, l’Assurance Maladie rembourse généralement 70 % de cette base. Pour une hospitalisation, la prise en charge citée est de 80 % des frais. La complémentaire intervient ensuite selon les garanties prévues au contrat.
| Poste de soins | Indicateur à comparer | Vigilance |
|---|---|---|
| Hospitalisation | Dépassements, chambre particulière, lit accompagnant | Plafond par nuit et praticiens non adhérents à un dispositif de pratique tarifaire maîtrisée |
| Optique | Forfait monture-verres ou équipement 100 % Santé | Fréquence de renouvellement et reste à charge hors panier |
| Dentaire | Pourcentage de base ou forfait prothèses | Couronnes, implants et plafonds annuels |
| Audition | Forfait par appareil | Équipement choisi et conditions du 100 % Santé |
Une garantie élevée sur un poste ne compense pas toujours une protection insuffisante sur un autre. Un plafond hospitalier trop bas peut peser davantage sur le budget d’un salarié qu’une garantie dentaire renforcée, selon ses besoins. Avant de choisir une option, examinez les parcours de soins probables : médecins de la zone d’emploi, établissements fréquentés, âge moyen, présence d’enfants et besoins en optique ou en orthodontie.
Cette analyse aide à éviter une option coûteuse et peu utilisée. Elle permet aussi de distinguer les besoins de l’employeur, qui cherche à maîtriser le budget, de ceux des salariés, qui veulent limiter leur reste à charge.
Les services ont aussi une valeur pratique. Le tiers payant , le réseau de soins, l’application mobile, la télétransmission et les délais de remboursement peuvent réduire l’avance de frais et la charge administrative. Ils ne doivent toutefois pas être confondus avec une garantie financière.
Pourquoi le tarif varie autant d’une entreprise à l’autre
Il n’existe pas de prix universel pour une mutuelle collective. La cotisation dépend notamment de l’effectif, de l’âge moyen, de la structure familiale, de la zone géographique, du secteur d’activité, du niveau de couverture et parfois de la sinistralité. La formule peut être uniforme, isolé/famille ou fondée sur une autre assiette de cotisation.
Le coût à analyser est double : la cotisation totale négociée et sa répartition entre l’employeur et le salarié. Une offre légèrement plus chère peut être préférable si elle réduit les dépassements d’honoraires, corrige un plafond insuffisant ou inclut des services utilisés au quotidien.
À l’inverse, une sur-assurance généralisée augmente la part restant à payer sans bénéfice proportionné. Le niveau de garanties doit donc correspondre aux profils des salariés et aux obligations de la branche, plutôt que reposer sur une formule standard choisie uniquement pour son image.
Mettre les devis en concurrence avec une méthode simple
Pour une TPE, une PME ou une structure multi-sites, la demande de devis doit s’appuyer sur le même cahier des charges. Indiquez l’effectif, les catégories objectives concernées, la convention collective, le mode de financement envisagé, les ayants droit, les garanties attendues et les contraintes de déploiement en paie.
- Vérifiez les obligations de branche et le dispositif de mise en place.
- Définissez un socle commun, puis des options facultatives si elles répondent à un besoin réel.
- Sollicitez plusieurs devis sur des bases strictement identiques.
- Comparez les remboursements, plafonds, exclusions, services RH et conditions d’évolution tarifaire.
- Présentez clairement aux salariés la cotisation restante et les modalités d’affiliation.
Demandez également un exemple de bulletin d’adhésion, le parcours de dispense, les délais de traitement et les coordonnées des contacts dédiés. Vérifiez la gestion des affiliations, la transmission des informations en paie et les modalités d’accompagnement des salariés.
Une mutuelle d’entreprise bien choisie ne se limite pas à un tarif d’appel. Elle doit rester lisible pour les salariés, conforme aux règles applicables et administrable au quotidien par l’entreprise. La comparaison des garanties, des cotisations et des services permet de choisir un contrat collectif adapté plutôt qu’un organisme uniquement bien classé.
- Résilier sa mutuelle santé après un an : sans frais, avec un mois de délai - 22 octobre 2026
- Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget - 20 octobre 2026
- Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Neuropathie des petites fibres et MDPH : prouver le handicap invisible avec un dossier solide
 Préparateur en pharmacie indépendant : le statut auto-entrepreneur à éviter et les protections à prévoir
 Mutuelle santé hospitalisation : une couverture ciblée, mais des frais peuvent rester à payer
 MMA mutuelle santé : une protection sur-mesure justifie-t-elle ses tarifs ?