Tarif de la mutuelle santé Pacifica : une cotisation qui dépend surtout de votre profil et de vos garanties
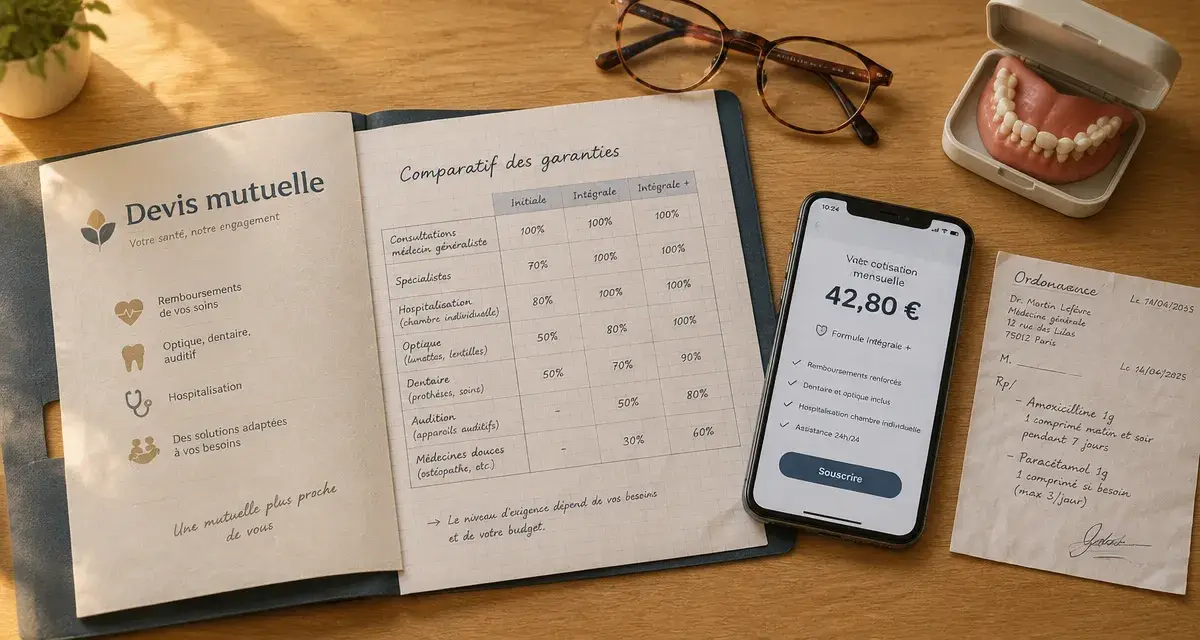
Le tarif d’une mutuelle santé Pacifica ne correspond pas à un prix unique pour tous les assurés. La cotisation dépend de l’âge, de la composition du foyer, du lieu de résidence, du régime obligatoire et du niveau de remboursement choisi. Pour évaluer l’offre, il faut donc comparer la cotisation avec les dépenses de santé que vous prévoyez réellement.
Pourquoi le tarif de la mutuelle Pacifica varie selon votre profil
Un devis Pacifica est personnalisé. Deux personnes qui choisissent la même formule peuvent recevoir des propositions différentes, car leur situation et leurs besoins de soins ne sont pas identiques. L’assureur tient compte des éléments qui influencent les remboursements ainsi que de la composition du contrat.
- L’âge : les besoins en audiologie, optique, dentaire ou hospitalisation évoluent généralement au fil du temps.
- La situation familiale : assurer une personne seule, un couple ou des enfants n’entraîne pas le même niveau de cotisation.
- Le lieu de résidence : les tarifs des professionnels de santé et la fréquence des dépassements d’honoraires peuvent varier selon les zones.
- Le niveau de couverture : une protection renforcée augmente généralement la cotisation par rapport à une formule essentielle.
- Les options retenues : les renforts Soins, Soins +, Forfaits ou Forfaits + peuvent modifier le montant à payer.
Un tarif Pacifica trouvé pour un autre profil ne permet donc pas d’estimer précisément votre future cotisation. La démarche la plus fiable consiste à demander une estimation correspondant à votre situation, puis à consulter le tableau des garanties avant de souscrire.
Ne comparez pas uniquement la mensualité
Une cotisation basse peut convenir à une personne qui consulte peu et utilise surtout le panier 100 % Santé . Elle peut toutefois devenir moins intéressante en cas de lunettes hors panier réglementé, de prothèses dentaires, de chambre particulière ou de consultations avec dépassements d’honoraires. Pour les salariés en mission, la protection santé des intérimaires mérite aussi d’être vérifiée. Le bon indicateur est le coût global : la cotisation annuelle d’un côté, le reste à charge probable de l’autre.
Initiale, Intégrale et Intégrale + : choisir selon ses soins
La complémentaire santé Pacifica repose sur trois niveaux : Initiale , Intégrale et Intégrale + . Plus la formule monte en gamme, plus les remboursements et les forfaits peuvent être renforcés sur certains postes. La formule la plus protectrice n’est pas forcément la plus adaptée. Le choix doit correspondre aux dépenses prévisibles, sans payer pour des garanties dont vous n’avez pas l’utilité.
| Formule | Profil auquel elle peut convenir | Point de vigilance |
|---|---|---|
| Initiale | Personne recherchant une couverture essentielle et utilisant surtout les soins courants. | Vérifier les niveaux prévus en optique, en dentaire et en hospitalisation avec dépassements. |
| Intégrale | Assuré souhaitant un équilibre entre cotisation et renforts sur plusieurs postes. | Comparer les forfaits avec les dépenses prévues en lunettes, soins dentaires ou chambre particulière. |
| Intégrale + | Personne anticipant des frais plus élevés ou souhaitant une protection renforcée. | Mesurer l’écart de cotisation par rapport au remboursement supplémentaire attendu. |
Au LCL, les formules sont présentées sous les noms Primo, Plus et Premium. Elles correspondent respectivement à Initiale, Intégrale et Intégrale +. Pacifica porte le risque du contrat, tandis que le Crédit Agricole et le LCL distribuent ces offres sous leurs propres marques.
Ce que les garanties changent en optique, dentaire et hospitalisation
Les pourcentages et les forfaits doivent être lus avec attention. La BR, ou base de remboursement de la Sécurité sociale, sert de référence pour calculer certaines prises en charge. Une garantie à 125 % BR ou à 150 % BR ne signifie pas que tous les frais seront remboursés. Si le professionnel facture bien au-delà de cette base, un reste à charge peut subsister.
Hospitalisation : les dépassements et la chambre particulière
Sur plusieurs postes, la formule Initiale est indiquée à 100 % du tarif de base. Les niveaux supérieurs renforcent notamment certains honoraires hospitaliers : 125 % BR pour la formule Intégrale et 150 % BR pour Intégrale +. Pour la chambre particulière, les montants cités sont de 40 € par jour en Intégrale et de 75 € par jour en Intégrale +. Il faut aussi vérifier la durée de prise en charge et le tarif demandé par l’établissement.
Optique, dentaire et audiologie : distinguer les paniers
Les trois formules donnent accès au dispositif 100 % Santé pour les équipements optiques, dentaires et auditifs éligibles, dans les conditions prévues par ce dispositif. Certains équipements peuvent ainsi être pris en charge sans reste à charge. Hors panier 100 % Santé, les forfaits du contrat deviennent déterminants.
La formule Intégrale mentionne un complément de 250 € pour certains postes, contre 400 € pour Intégrale +, notamment pour certaines prothèses dentaires, aides auditives et cures thermales. Ces montants ne suffisent pas à eux seuls pour estimer le remboursement : le devis du professionnel et les limites prévues par le contrat doivent être examinés ensemble.
Avant de choisir, demandez un devis détaillé à l’opticien, au dentiste ou à l’audioprothésiste. Vous pourrez comparer le prix réel avec les plafonds et les forfaits prévus, plutôt que de vous fier au seul nom de la garantie.
Les services et renforts qui peuvent améliorer le rapport garanties-prix
Pacifica annonce le tiers payant pour des actes tels que les consultations, les analyses, la radiologie et les médicaments concernés. Ce dispositif évite d’avancer tout ou partie des frais auprès des professionnels qui l’acceptent. Une assistance à domicile est également annoncée 24 heures sur 24 et 7 jours sur 7 en cas de maladie ou d’hospitalisation.
La souscription est annoncée sans questionnaire médical et sans délai de carence. Les garanties prennent effet dès la prise d’effet du contrat, selon les conditions applicables. Ces modalités peuvent simplifier un changement de complémentaire, mais elles ne dispensent pas de vérifier les exclusions, les plafonds, les justificatifs à fournir et les limites propres à chaque poste.
Pour les assurés concernés, l’avantage Senior prévoit une majoration de 50 € sur certains forfaits. Un bonus fidélité de 50 € par an est également mentionné après trois ans d’ancienneté, dès la formule Intégrale et selon les conditions prévues. Ces avantages peuvent améliorer le rapport entre cotisation et garanties, mais la couverture des soins récurrents reste le premier critère de choix.
Obtenir un devis Pacifica et éviter les mauvaises surprises
Pour obtenir un tarif fiable, préparez votre âge, votre régime de Sécurité sociale, votre adresse, les personnes à assurer et vos besoins concrets : lunettes, soins dentaires à venir, suivi médical régulier, hospitalisation envisagée ou aides auditives. Demandez ensuite le détail des remboursements pour les postes qui vous concernent, et pas uniquement le montant mensuel.
Avant de signer, comparez au minimum la cotisation, les plafonds annuels, la couverture des dépassements d’honoraires, les forfaits optiques et dentaires hors 100 % Santé, la chambre particulière, les options et les exclusions. Les avis clients peuvent donner une indication sur la qualité perçue du service, mais ils ne remplacent pas la lecture des conditions contractuelles. Les neuf niveaux proposés dans la complémentaire SwissLife offrent un repère concret pour rapprocher le niveau de remboursement souhaité du budget disponible.
Enfin, après un an d’adhésion, la résiliation infra-annuelle permet de mettre fin à une complémentaire santé à tout moment et sans motif, sans attendre l’échéance annuelle. Cette possibilité permet de réévaluer régulièrement le rapport entre votre tarif Pacifica et vos besoins, notamment après un changement familial ou une évolution de vos dépenses médicales.
- Résilier sa mutuelle santé après un an : sans frais, avec un mois de délai - 22 octobre 2026
- Mutuelle santé auto-entrepreneur : choisissez les garanties utiles sans alourdir votre budget - 20 octobre 2026
- Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie - 14 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Médecin absent : qui peut prolonger votre arrêt de travail, avec quels justificatifs et dans quels délais ?
 Agirc-Arrco et mutuelle santé : retraite, remboursements, prévoyance, qui contacter ?
 SwissLife propose 9 niveaux de garanties pour ajuster votre complémentaire santé
 Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie