PRO BTP mutuelle santé : comparez les garanties avant les mois offerts
La complémentaire santé PRO BTP se choisit d’abord selon votre situation : salarié déjà couvert par son entreprise, retraité, apprenti ou artisan. Le bon contrat n’est pas nécessairement celui qui affiche la cotisation la plus basse, mais celui qui limite vos dépenses sur les soins dont vous avez réellement besoin. Avant de demander un devis, distinguez les garanties, les plafonds de remboursement et les avantages soumis à conditions.
Partir de votre couverture actuelle pour choisir le bon contrat
Une complémentaire santé complète les remboursements de la Sécurité sociale, dans les limites prévues au contrat. PRO BTP propose des garanties modulables : leur niveau doit correspondre à vos dépenses prévisibles, à votre budget et aux personnes à protéger.
Salariés, apprentis et artisans : vérifier les droits déjà ouverts
Si vous êtes salarié ou apprenti, consultez d’abord le tableau de garanties transmis par votre employeur. Vérifiez votre couverture personnelle, mais aussi les conditions d’affiliation du conjoint et des enfants. Pour un artisan, la demande de devis doit préciser le statut professionnel et la composition du foyer : l’accès à un espace artisan ne suffit pas à déterminer les garanties santé souscrites.
Vous bénéficiez déjà de BTP Santé Entreprise et certains remboursements vous semblent insuffisants ? La surcomplémentaire individuelle BTP Santé Amplitude vise à renforcer cette couverture. Comparez son coût et ses prestations supplémentaires avant d’ajouter un deuxième contrat.
Retraités : anticiper le passage à une couverture individuelle
BTP Santé Retraités s’adresse aux retraités du secteur. PRO BTP annonce une adhésion sans questionnaire médical et jusqu’à 75 ans pour la complémentaire présentée ; faites confirmer les conditions applicables à votre situation. Un tarif réduit pour le conjoint et une cotisation gratuite pour les enfants à charge sont également annoncés dans l’offre retraités, selon les conditions contractuelles.
La santé ne doit pas être confondue avec la prévoyance. Le capital décès est une protection distincte, destinée aux bénéficiaires désignés : les capitaux présentés sont de 2 000 €, 4 000 € ou 6 000 €, avec une cotisation annoncée à partir de 5,75 € par mois. Il ne rembourse pas vos soins.
Lire les garanties à partir du reste à charge
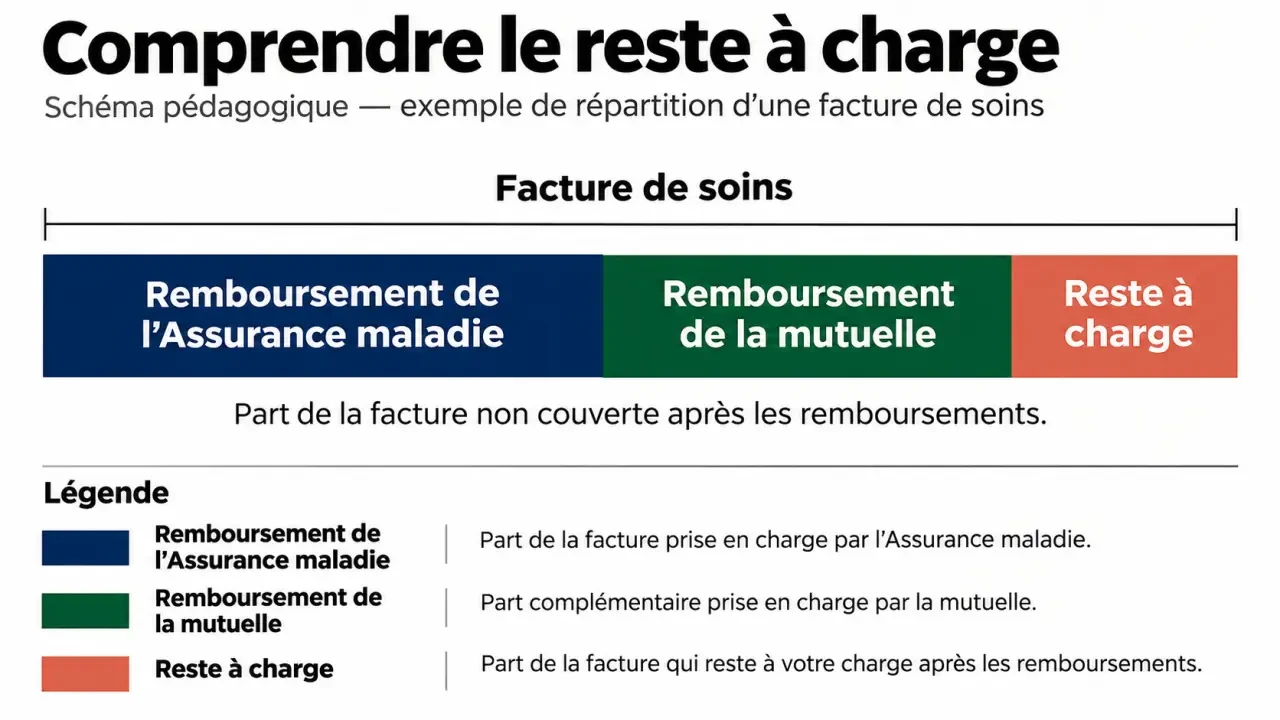
Le tableau de garanties est plus utile qu’une simple liste de soins couverts. Pour chaque poste, recherchez le montant remboursable, son mode de calcul et les limites. Un remboursement exprimé en pourcentage de la base de la Sécurité sociale ne correspond pas au même pourcentage de la facture. Vérifiez également si le montant affiché inclut la part du régime obligatoire.
| Poste de soins | Points à comparer |
|---|---|
| Hospitalisation | Honoraires, dépassements, chambre particulière et éventuelles limites de durée. |
| Soins courants | Consultations, spécialistes, analyses et conditions de remboursement des dépassements. |
| Dentaire | Prothèses, actes concernés, plafonds et dépenses non prises en charge. |
| Optique et audioprothèses | Catégorie d’équipement, forfait, plafond et fréquence de renouvellement. |
| Médecines douces et cure thermale | Pratiques admises, nombre de séances, forfait et justificatifs nécessaires. |
Un contrat peut être intéressant pour les consultations mais moins adapté à un projet de prothèse dentaire. Demandez donc une estimation sur un devis réel, plutôt que de comparer uniquement les intitulés des formules. Faites préciser les exclusions et les éventuels délais de carence avant de signer.
Votre tableau de garanties peut servir de tuteur à la décision : il soutient le raisonnement sans choisir à votre place. Inscrivez en face de chaque ligne une dépense probable, puis le remboursement attendu et le solde à financer. Cette grille révèle les garanties réellement utiles et évite de payer davantage pour un renfort qui ne correspond à aucun besoin identifié.
BTP Santé Retraités : distinguer plafonds et offre promotionnelle
Les montants mis en avant pour les retraités sont associés à un niveau de garantie précis, notamment l’option P4. Ils ne doivent pas être interprétés comme des remboursements identiques pour toutes les formules.
Accédez à votre espace adhérent Mon compte PRO BTP — Inscrivez-vous et gérez vos devis, garanties et services PRO BTP depuis votre espace personnel sécurisé.
- Lunettes avec verres progressifs : jusqu’à 500 €, avec une limite de 100 € pour la monture et un équipement tous les 24 mois, sauf dérogation.
- Aides auditives : jusqu’à 1 350 € par oreille, dans la limite d’un équipement par oreille tous les 4 ans.
- Cures thermales : jusqu’à 300 € de forfait, dans la limite d’une cure par an et par bénéficiaire.
Faites confirmer sur votre devis la portée de ces montants, les prestations concernées et l’articulation avec les remboursements de la Sécurité sociale. Le prix de l’équipement et les conditions contractuelles restent déterminants pour connaître votre reste à charge.
L’offre promotionnelle annonce jusqu’à 12 mois de cotisations offerts pour certains retraités : 6 mois la première année, puis 3 mois la deuxième et 3 mois la troisième. Il ne s’agit donc pas de douze mois gratuits immédiatement.
Les conditions annoncées comprennent une adhésion minimale de 12 mois, une condition de couverture dans les 24 mois précédant l’adhésion et l’absence de couverture individuelle du groupe PRO BTP durant les 5 dernières années. Demandez au conseiller de vérifier votre éligibilité exacte et la validité de l’opération. Comparez ensuite la cotisation hors promotion, pas seulement le coût de la première année.
Demander un devis comparable et sécuriser la souscription
Il n’existe pas de tarif unique pertinent pour tous les profils. Pour obtenir une proposition exploitable, préparez votre statut, les personnes à couvrir, votre contrat actuel, la date de prise d’effet souhaitée et vos principaux besoins médicaux. Des devis de soins déjà établis peuvent aider à évaluer les garanties.
- Demandez deux niveaux de couverture avec une composition familiale identique.
- Comparez la cotisation annuelle, avec et sans avantage promotionnel.
- Faites chiffrer les remboursements sur vos dépenses importantes.
- Obtenez les conditions d’adhésion, les exclusions et les éventuels délais de carence.
- Coordonnez la prise d’effet avec la fin de votre ancienne couverture.
Avant toute résiliation, faites confirmer les démarches et les dates applicables. En cas de changement professionnel ou de départ à la retraite, cette vérification évite une interruption de couverture ou un chevauchement inutile.
Utiliser les services PRO BTP et joindre le bon interlocuteur
L’espace Mon compte et l’application PRO BTP Santé permettent notamment de consulter les garanties et les remboursements. L’application donne aussi accès à des services liés à la carte de tiers payant et à la prise en charge hospitalière. Le tiers payant dispense de certaines avances de frais, sans signifier que toute la dépense est couverte.
Le réseau Sévéane regroupe des opticiens, audioprothésistes et chirurgiens-dentistes. Avant un achat, vérifiez les professionnels partenaires et les conditions associées à votre contrat. Demandez toujours un devis pour connaître la dépense finale.
Pour accéder à l’espace artisan, préparez votre numéro d’adhérent de 10 chiffres et votre mot de passe. Sur la page de contact, ce numéro peut apparaître sous la forme XXXXXXXX.XX. Utilisez la procédure de récupération proposée si vous avez perdu vos identifiants.
Le contact téléphonique dépend de votre région et du motif. Pour la santé, la prévoyance et les assurances, les numéros indiqués sont le 03 83 95 39 94 pour le Grand-Est et le 02 40 38 15 15 pour Ouest-Atlantique – Centre. Les plages annoncées sont du lundi au vendredi de 8 h 30 à 19 h et le samedi de 8 h 30 à 13 h ; vérifiez leurs éventuelles évolutions. Munissez-vous de votre numéro d’adhérent et du document concerné pour obtenir une réponse précise.
Partager cet article
Articles qui pourraient vous intéresser :
 Lettre de résiliation mutuelle : les mentions à inclure, les justificatifs et l’envoi recommandé
 Une mutuelle santé MMA senior modulable pour mieux maîtriser l’hospitalisation et l’audition
 Mutuelle et complémentaire santé : le statut de l’organisme ne suffit pas à juger la couverture
 Franchise à 1 € par boîte : le détail qui change votre reste à charge en pharmacie